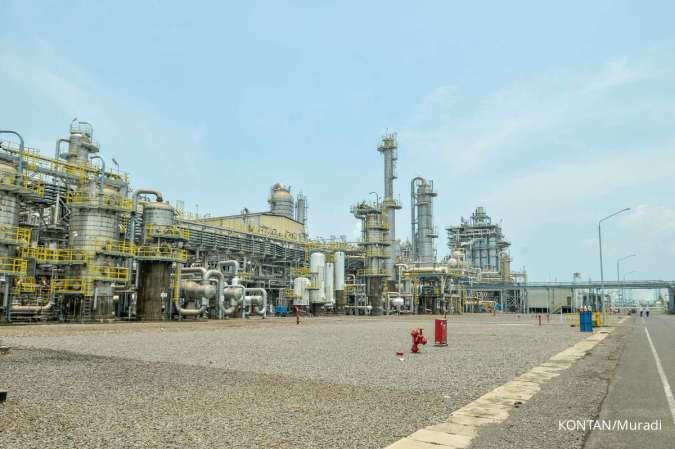
Jakarta – Kenaikan harga komoditas energi global saat ini memberikan tekanan signifikan terhadap struktur biaya operasional PT Chandra Asri Pacific Tbk (TPIA).
Fluktuasi harga minyak mentah dan naphtha menjadi variabel penentu utama yang dapat menggerus margin keuntungan perseroan jika tidak diimbangi dengan penyesuaian harga jual produk petrokimia.
Data pasar per Selasa (22/9/2026) pukul 07.30 WIB menunjukkan harga minyak mentah berjangka jenis Brent untuk kontrak November 2026 menguat 0,22% ke level US$ 100,57 per barel.
Tren serupa terjadi pada minyak mentah jenis West Texas Intermediate (WTI) kontrak Oktober 2026 yang mencatatkan kenaikan tipis sebesar 0,02% menjadi US$ 95,8 per barel.
Bahan baku utama petrokimia, yakni naphtha, juga mengalami tren penguatan harga sebesar 0,18% menjadi US$ 839,26 per ton berdasarkan catatan perdagangan Senin (21/9/2026).
Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, menyoroti bahwa tantangan terbesar bagi TPIA terletak pada kecepatan kenaikan biaya bahan baku yang seringkali tidak selaras dengan kenaikan harga jual produk akhir.
“Yang perlu dilihat bukan hanya harga minyak, tetapi juga apakah spread produk petrokimia masih cukup sehat,” ujar Kevin, dikutip dari laporan riset pasar, Senin (21/9/2026).
Selain tekanan biaya, risiko gangguan rantai pasok akibat konflik geopolitik menjadi ancaman nyata yang berpotensi memperketat suplai bahan baku sekaligus mendongkrak biaya logistik secara signifikan.
Meskipun TPIA telah mengimplementasikan strategi diversifikasi feedstock atau bahan baku alternatif, langkah tersebut dinilai hanya sebagai mitigasi risiko dan bukan solusi penghilang hambatan operasional sepenuhnya.
Kevin menekankan bahwa efisiensi margin dapat dijaga melalui penyesuaian utilisasi pabrik yang selaras dengan kondisi pasar serta optimalisasi aset refinery dan storage yang dimiliki perusahaan.
Integrasi aset tersebut memberikan fleksibilitas lebih bagi perseroan dalam merespons dinamika pasar dibandingkan perusahaan yang tidak memiliki infrastruktur serupa.
Dari sisi prospek bisnis, kinerja TPIA ke depan akan sangat bergantung pada keseimbangan antara unit bisnis petrokimia dan sektor energi yang kini mulai menjadi penopang pendapatan.
Proyek CA-EDC diproyeksikan akan menjadi motor penggerak pertumbuhan baru, sementara ekspansi melalui Aster dan bisnis fuel retail di Singapura diharapkan mampu mendiversifikasi sumber arus kas perusahaan.
Diversifikasi bisnis ini menjadi krusial untuk menyeimbangkan performa perseroan di tengah lemahnya permintaan petrokimia global dan normalisasi margin pada sektor refining.
Terkait pergerakan harga saham di pasar modal, Kiwoom Sekuritas Indonesia memberikan pandangan positif dengan peluang trading buy pada emiten berkode TPIA tersebut.
Rekomendasi ini didasarkan pada sinyal teknikal indikator Stochastic RSI yang mulai menunjukkan pola bullish cross.
“Untuk target jangka pendek, bisa dicermati di kisaran Rp 2.000-Rp 2.080 per saham,” papar Kevin.