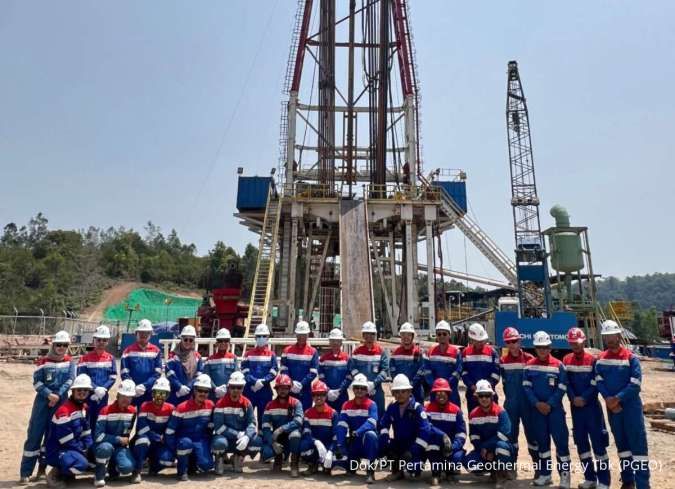
Jakarta – Prospek pertumbuhan PT Pertamina Geothermal Energy Tbk (PGEO) dinilai tetap kokoh hingga tahun 2029, seiring dengan akselerasi produksi dan realisasi berbagai proyek strategis sektor panas bumi.
Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, menyatakan bahwa kinerja operasional perseroan sejauh ini tetap terjaga dengan tingkat keandalan aset yang tinggi.
“Sampai Juli, produksi sudah mencapai 3.222 GWh dari target setahun 5.255 GWh, sementara availability factor masih berada di sekitar 99,5%. Jadi secara operasional posisinya masih cukup kuat dan target produksi tahun ini masih cukup realistis selama tidak ada gangguan besar,” ujar Kevin, dikutip dari pernyataan resmi Selasa (6/10/2026).
Meskipun demikian, laju pertumbuhan secara tahunan atau year-on-year (YoY) diperkirakan akan menempuh fase normalisasi pada semester II-2026.
Kondisi ini dipengaruhi oleh operasional penuh Lumut Balai Unit 2 sejak akhir Juni 2025, sehingga basis perbandingan kinerja tahun ini sudah mencakup kontribusi dari unit tersebut.
Secara finansial, PGEO mencatatkan kinerja positif pada semester I-2026 dengan pendapatan sebesar US$ 235,03 juta atau tumbuh 14,7% secara tahunan.

Laba bersih perusahaan juga mengalami kenaikan sebesar 15,48% menjadi US$ 79,61 juta dalam periode yang sama.
Terkait peta jalan (roadmap) jangka panjang, kontribusi dari proyek Lumut Balai Unit 3 dan 4 dipastikan belum akan terealisasi hingga tahun 2029.
“Kalau bicara pertumbuhan sampai 2029, kontribusi langsungnya justru belum datang dari Lumut Balai Unit 3 dan 4 karena roadmap terbaru menargetkan keduanya baru beroperasi pada 2030 dan 2032,” ungkap Kevin.
Pertumbuhan kapasitas PGEO hingga 2029 akan lebih banyak ditopang oleh proyek Hululais, pengembangan Gunung Tiga, serta sejumlah inisiatif co-generation dan pemanfaatan uap bertekanan rendah.
Pengembangan melalui skema co-generation dinilai sebagai langkah strategis karena memanfaatkan panas bumi dari aset yang sudah ada, sehingga meminimalisir risiko eksplorasi dibandingkan proyek greenfield.
Proyeksi kapasitas terpasang PGEO ditargetkan naik dari 727 MW pada 2026 menjadi sekitar 1.027 MW pada 2029.
Keberhasilan target tersebut sangat bergantung pada kedisiplinan jadwal proyek dan progres pengeboran di lapangan.
“Untuk Lumut Balai 3 dan 4, progres pengeboran dan pendanaan tetap penting karena bisa memberi kepastian lebih besar terhadap pertumbuhan setelah 2029,” tambah Kevin.
Selain faktor operasional, investor perlu mencermati beberapa risiko seperti potensi keterlambatan proyek, kondisi reservoir, fluktuasi biaya pengembangan, serta ketergantungan pada PLN sebagai pembeli utama.
Dari sisi teknikal pasar modal, saham PGEO menunjukkan sinyal rebound dengan posisi yang kembali berada di area Moving Average 50 (MA50).
“Momentum rebound masih berpotensi berlanjut selama harga mampu bertahan di area tersebut, dengan target jangka pendek di kisaran Rp 1.000-Rp 1.040 per saham,” tutup Kevin.