Jakarta – Saham PT Alamtri Minerals Indonesia Tbk (ADMR) menunjukkan tren pergerakan yang cenderung stagnan sepanjang tahun berjalan 2026, meskipun perusahaan mencatatkan kinerja keuangan yang solid.
Hingga perdagangan Kamis, 24 September 2026, valuasi saham emiten Grup Alamtri ini dinilai masih tertahan oleh sentimen pasar yang berhati-hati.
Pada sesi perdagangan Rabu (23/9/2026), saham ADMR sempat mencatatkan penguatan sebesar 2,63% ke level Rp 1.560 per lembar.
Namun, penguatan tersebut belum cukup untuk membawa saham perusahaan keluar dari fase harga yang cenderung mendatar sepanjang tahun ini.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa fundamental perusahaan sebenarnya masih berada dalam posisi yang menarik bagi investor.
“ADMR tetap memiliki fundamental yang menarik, tetapi pasar saat ini masih membutuhkan bukti lebih kuat bahwa ekspansi aluminium dapat segera mengompensasi volatilitas bisnis batubara metalurgi,” ujarnya dikutip dari laporan riset pasar tertanggal 23 September 2026.
Nafan menambahkan bahwa pertumbuhan laba yang impresif belum secara otomatis memicu kenaikan harga saham atau rerating bagi ADMR.
Menurutnya, ekspektasi pasar yang sudah terlanjur tinggi membuat investor kini menantikan katalis baru yang lebih konkret untuk memberikan penilaian harga yang lebih premium.
Selain masalah ekspektasi, risiko operasional jangka pendek juga menjadi faktor penghambat bagi pergerakan saham di pasar modal.
Salah satu tantangan utama yang dihadapi perusahaan adalah gangguan logistik pengiriman batubara kokas akibat menyusutnya permukaan air Sungai Barito.
Kondisi musim kering yang berkepanjangan ini membatasi aktivitas pengangkutan sehingga mengganggu kelancaran distribusi komoditas utama perusahaan.
Research Analyst Phintraco Sekuritas, Vinna N. Rachmawati, mengonfirmasi dampak nyata dari fenomena cuaca tersebut terhadap operasional perusahaan.
“Akibatnya, kegiatan logistik di sepanjang Sungai Barito untuk sementara dihentikan dan batubara ditumpuk di area pelabuhan ADMR,” tulis Vinna dalam riset yang dirilis pada Senin (21/9/2026).
Terlepas dari kendala logistik, kinerja operasional ADMR pada semester pertama 2026 tercatat cukup impresif.
Volume penjualan batubara metalurgi dilaporkan meningkat sebesar 9% secara tahunan, yang didukung oleh harga jual rata-rata yang lebih kompetitif.
Pendapatan perusahaan pada periode tersebut menyentuh angka US$ 584 juta, naik 39,3% secara year on year (YoY).
Segmen produk pertambangan menjadi kontributor utama dengan menyumbang hingga 99,6% dari total pendapatan keseluruhan.
Laba bersih perusahaan pun mengalami kenaikan signifikan sebesar 24% menjadi US$ 174,2 juta per Juni 2026.
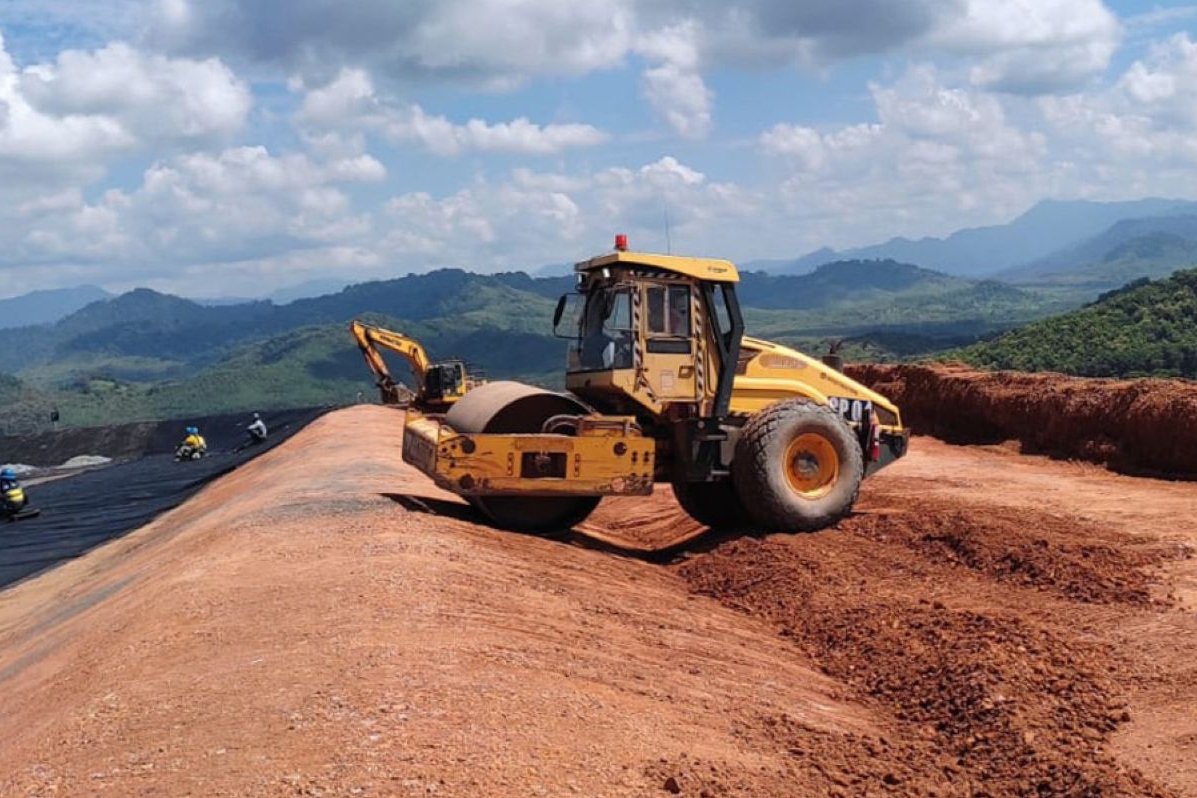
Meskipun belum berkontribusi terhadap pendapatan semester pertama, bisnis smelter aluminium kini menjadi fokus utama sebagai mesin pertumbuhan masa depan.
Melalui PT Kalimantan Aluminium Industry, proyek smelter saat ini sedang dalam fase peningkatan produksi atau ramp-up.
Vinna memproyeksikan bahwa kontribusi pendapatan dari segmen aluminium akan mulai terlihat pada semester kedua 2026.
Tahap pertama smelter tersebut ditargetkan mencapai kapasitas penuh sebesar 500.000 ton pada akhir tahun ini.
Masuknya pendapatan dari segmen aluminium diyakini dapat mengubah persepsi investor terhadap posisi ADMR di pasar global.
Perusahaan diharapkan tidak lagi hanya dipandang sebagai produsen batubara kokas, melainkan sebagai pemain utama di sektor mineral dengan diversifikasi bisnis yang lebih modern.
Di sisi lain, Phintraco Sekuritas tetap mempertahankan rekomendasi beli untuk saham ADMR dengan target harga di angka Rp 2.310 per saham.
Senada dengan hal tersebut, Nafan Aji Gusta juga merekomendasikan posisi beli bagi para investor dengan area masuk di kisaran Rp 1.505 hingga Rp 1.595 per lembar saham.