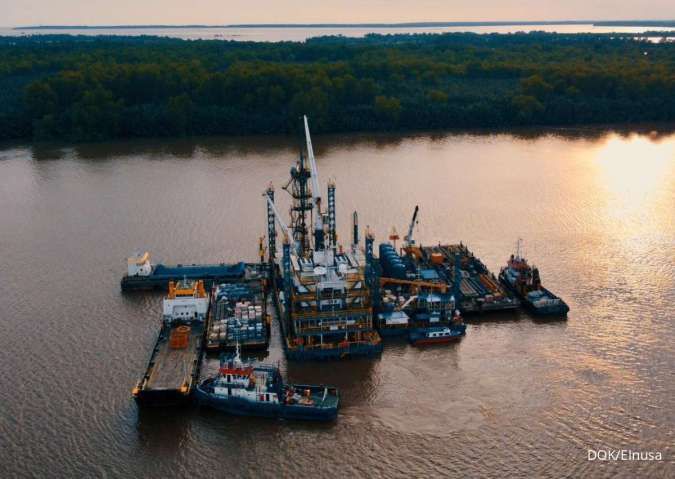
Jakarta – PT Elnusa Tbk (ELSA) diproyeksikan mencatatkan kinerja keuangan yang solid sepanjang tahun 2026 seiring dengan menguatnya tren harga minyak mentah dunia.
Kenaikan harga komoditas energi ini menjadi katalis utama dalam memicu peningkatan intensitas aktivitas eksplorasi serta produksi migas di tingkat domestik.

Peningkatan aktivitas di sektor hulu tersebut secara langsung berdampak positif terhadap permintaan jasa penunjang migas yang menjadi lini bisnis utama perseroan.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, sebagaimana dikutip dari pernyataan resminya pada Sabtu (26/9/2026), menyatakan bahwa performa perusahaan tidak hanya bergantung pada fluktuasi harga minyak.
Menurutnya, fondasi fundamental perseroan lebih banyak ditentukan oleh tingkat utilisasi aset, volume operasional, efisiensi internal, serta keberhasilan dalam memenangkan kontrak baru.
Capaian positif ini telah terbukti pada laporan keuangan semester I-2026 yang menunjukkan pertumbuhan signifikan di berbagai lini.

Sepanjang periode tersebut, ELSA berhasil membukukan pendapatan sebesar Rp 7,58 triliun, yang mencerminkan kenaikan 8,9% secara tahunan (year-on-year).
Profitabilitas perseroan juga mencatatkan hasil impresif dengan EBITDA yang melesat 16,2% menjadi Rp 862 miliar.
Sementara itu, laba bersih perusahaan tercatat melonjak 29,2% hingga menyentuh angka Rp 435 miliar pada semester pertama tahun ini.
“Pertumbuhan aktivitas jasa migas mulai memberikan kontribusi positif terhadap profitabilitas perseroan,” ujar Nafan Aji Gusta.
Ketahanan bisnis ELSA juga didukung oleh tumpukan kontrak yang cukup tebal untuk menjaga keberlangsungan operasional di masa depan.
Hingga pertengahan 2026, perseroan telah mengamankan kontrak baru senilai Rp 11,6 triliun.
Selain itu, terdapat carry forward contract senilai Rp 18,8 triliun yang memberikan visibilitas pendapatan yang terukur bagi perusahaan.
Posisi ELSA sebagai bagian integral dari ekosistem Subholding Upstream Pertamina turut memperkuat basis permintaan jasa mereka.
Potensi perolehan kontrak baru dinilai masih terbuka lebar seiring dengan masifnya aktivitas pengeboran, workover, hingga survei seismik yang dilakukan Pertamina.
Proyeksi pendapatan ELSA sepanjang tahun 2026 diperkirakan mampu menembus angka Rp 15,42 triliun dengan laba bersih mencapai Rp 803 miliar.
Tren pertumbuhan ini diprediksi berlanjut hingga tahun 2027 dengan estimasi pendapatan mencapai Rp 17,67 triliun dan laba bersih menembus Rp 1,06 triliun.
Namun, investor diminta tetap mencermati sejumlah risiko yang mungkin muncul di masa depan.
Risiko tersebut meliputi potensi penurunan harga minyak secara drastis, pemangkasan anggaran belanja modal perusahaan migas, serta kemungkinan penundaan proyek.
“Indikator yang perlu dicermati bukan hanya harga minyak, tetapi juga pertumbuhan order book, kontrak baru, utilisasi aset, aktivitas pengeboran, dan perkembangan margin ELSA,” tegas Nafan Aji Gusta.
Mempertimbangkan dinamika pasar tersebut, investor saat ini disarankan untuk mengambil sikap wait and see terhadap saham ELSA.