
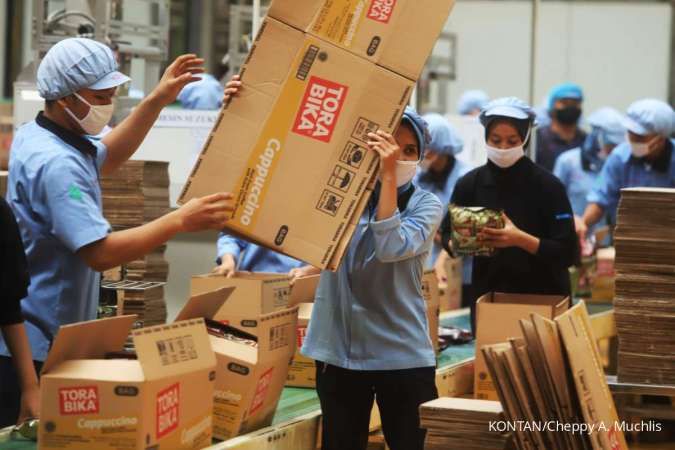
Jakarta – PT Mayora Indah Tbk (MYOR) menunjukkan performa fundamental yang impresif sepanjang semester pertama tahun 2026, meski di saat bersamaan harus menghadapi berbagai tantangan makroekonomi yang menekan pergerakan harga sahamnya di pasar modal.
Perusahaan mencatatkan laba bersih sebesar Rp 1,71 triliun pada enam bulan pertama 2026.
Angka tersebut mencerminkan lonjakan signifikan sebesar 46,5% secara tahunan atau year on year (YoY).
Pencapaian laba tersebut didorong oleh penurunan beban pokok penjualan sebesar 5,0% YoY menjadi Rp 13,30 triliun.
Penurunan beban ini dipicu oleh koreksi harga bahan baku utama, yakni kopi dan kakao, selama periode tersebut.
Margin laba kotor atau gross profit margin (GPM) perseroan juga mengalami peningkatan pesat ke level 25,73%.
Capaian ini melampaui margin pada periode yang sama tahun sebelumnya yang berada di posisi 21,0%.
Analis Maybank Sekuritas Indonesia, Willy Goutama, dalam risetnya pada 31 Juli 2026, menyatakan bahwa peningkatan margin kotor tersebut menjadi faktor kunci yang mendongkrak kinerja penjualan.
“Peningkatan margin kotor pada semester I 2026 menjadi 25,7% (+450 bps secara tahunan/YoY) turut mendongkrak angka penjualan semester I 2026 yang cenderung lemah di level Rp 17,9 triliun (+1% YoY),” ujar Willy dikutip dari risetnya.
Pendapatan perusahaan sendiri tercatat sebesar Rp 17,92 triliun, meningkat tipis 0,7% YoY menurut data Analis Phintraco Sekuritas, Vinna N. Rachmawati.
Di sisi lain, depresiasi nilai tukar rupiah justru memberikan keuntungan tersendiri bagi MYOR.
Sebagai emiten dengan porsi pendapatan ekspor yang mencapai sekitar 40% dari total penjualan, perusahaan diuntungkan oleh pergerakan mata uang dolar AS.
Keuntungan selisih kurs MYOR dilaporkan melonjak hingga 198,8% YoY menjadi Rp 309,78 miliar.
“Kinerja ekspor, yang menyumbang sekitar 40% dari total penjualan, tetap menjadi pendorong utama pertumbuhan di tengah depresiasi rupiah, karena keuntungan ekspor dapat mengimbangi tingginya biaya bahan baku yang berdenominasi dolar AS,” jelas Vinna dalam riset tertanggal 18 Agustus 2026.
Meskipun fundamental keuangan dinilai solid, harga saham MYOR justru cenderung melemah akibat kekhawatiran pelaku pasar terhadap tantangan di masa depan.
Salah satu ancaman utama adalah potensi kembali melonjaknya harga komoditas lunak akibat fenomena cuaca ekstrem El Niño.
Selain itu, ketidakpastian geopolitik global yang memicu kenaikan harga energi menjadi perhatian serius bagi investor.
Implementasi program biodiesel B50 oleh pemerintah juga diantisipasi berpotensi menaikkan harga minyak kelapa sawit mentah (CPO).
Willy Goutama turut memperingatkan potensi kenaikan biaya kemasan dan transportasi yang dapat menekan margin perusahaan.
Sebagai langkah mitigasi, MYOR terus melakukan aksi korporasi strategis, termasuk kemitraan dengan RANS Entertainment untuk memperkuat nilai merek.
Perusahaan juga menjalankan program Koperasi Desa Merah Putih (KDMP) guna memperluas jangkauan distribusi.
Kendati dibayangi tekanan biaya, para analis tetap memberikan pandangan optimis terhadap prospek saham MYOR.
Willy memberikan rekomendasi buy dengan target harga Rp 2.500 per saham.
Sementara itu, Vinna menyematkan rekomendasi serupa dengan target harga yang lebih tinggi, yakni Rp 2.600 per saham.





