
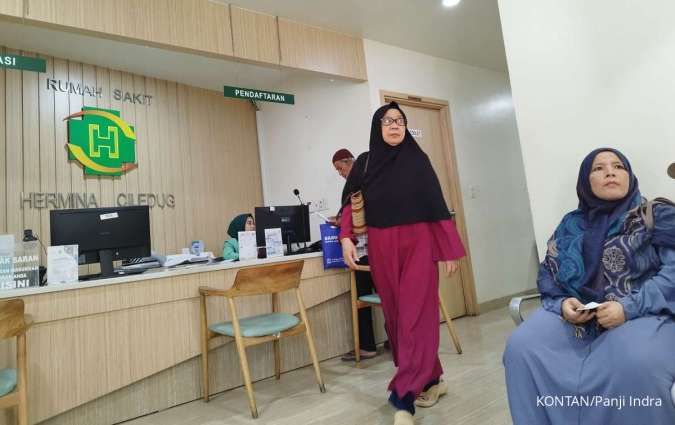
Jakarta – PT Medikaloka Hermina Tbk (HEAL) tengah menghadapi fase konsolidasi kinerja yang cukup menantang sepanjang tahun 2026.
Tekanan pada profitabilitas perusahaan terjadi akibat besarnya beban operasional yang timbul dari aktivitas ekspansi jaringan rumah sakit.
Investor saat ini disarankan untuk mengambil sikap wait and see sebelum memutuskan untuk menambah portofolio saham emiten pengelola Rumah Sakit Hermina tersebut.
Data keuangan menunjukkan bahwa pendapatan HEAL pada paruh pertama tahun ini masih tumbuh 6,5% secara tahunan menjadi Rp 3,61 triliun.

Namun, pencapaian pendapatan tersebut tidak diikuti oleh pertumbuhan laba bersih perseroan.
Laba bersih perusahaan justru mengalami koreksi sekitar 14% secara year on year (yoy) menjadi Rp 193 miliar.
Tren penurunan laba ini sebenarnya sudah terdeteksi sejak kuartal I 2026, di mana laba bersih anjlok hingga 18,8% yoy.
Investment Analyst Infovesta Kapital Advisori, Ekky Topan, menilai bahwa pertumbuhan omzet perseroan saat ini belum mampu terkonversi secara optimal menjadi laba bersih.
“Dalam jangka pendek justru ada tambahan fixed cost, tenaga medis, dan depresiasi, sehingga perbaikan margin sangat bergantung pada seberapa cepat kenaikan volume pasien dan revenue per patient mampu mengimbangi biaya tersebut,” ujar Ekky pada Kamis (10/9/2026).
Ekspansi kapasitas rumah sakit yang dilakukan di wilayah Lampung, Bogor, dan Arcamanik dipandang sebagai katalis positif untuk jangka menengah.
Pengembangan Centers of Excellence juga menjadi salah satu langkah strategis yang dilakukan oleh pihak manajemen.
Namun, fasilitas-fasilitas baru tersebut memerlukan waktu untuk mencapai tingkat utilisasi yang optimal agar bisa memberikan kontribusi nyata terhadap profitabilitas.
Manajemen HEAL sendiri tetap optimistis dan mempertahankan panduan pertumbuhan pendapatan di level dua digit hingga akhir tahun fiskal 2026.
Di pasar modal, pergerakan harga saham HEAL cenderung melemah atau berada dalam tren bearish.
Saham emiten ini terpantau bergerak di area Rp 670 hingga Rp 680 per lembar saham.
Dalam kurun waktu satu bulan terakhir, harga saham HEAL bahkan sempat menyentuh level terendah di posisi Rp 630 per saham.
Melihat kondisi tersebut, investor diminta untuk tidak terburu-buru melakukan aksi bottom fishing atau membeli saham di harga bawah.
“Jadi untuk saat ini saya belum memberikan target harga agresif; fokus utamanya adalah menunggu stabilisasi harga dan konfirmasi pemulihan laba,” ungkap Ekky.
Strategi investasi yang disarankan untuk saat ini adalah buy on weakness secara bertahap.
Area akumulasi yang disarankan berada pada rentang psikologis Rp 500 hingga Rp 600 per saham.
Investor tetap harus memperhatikan konfirmasi pembalikan arah pergerakan harga sebelum melakukan transaksi dalam skala besar.





