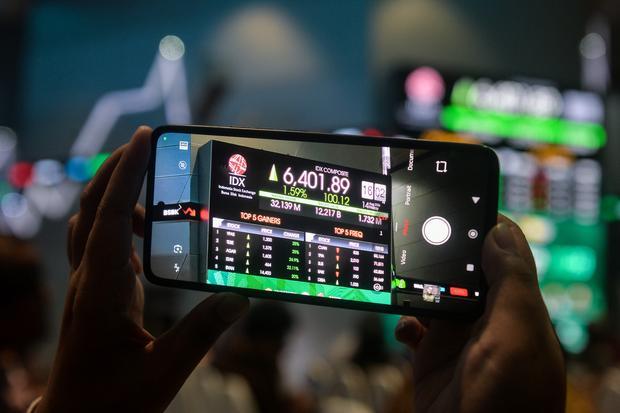
Jakarta – Gelombang aksi korporasi pembelian kembali saham atau buyback kembali marak di pasar modal Indonesia menjelang penutupan tahun 2026.
Sejumlah emiten besar terpantau menyiapkan dana jumbo untuk menyerap kembali saham mereka dari pasar.

Langkah ini dipandang sebagai sinyal kuat dari manajemen mengenai keyakinan mereka terhadap valuasi dan prospek perusahaan di masa depan.
PT United Tractors Tbk (UNTR) menjadi salah satu pemain utama dengan alokasi dana mencapai Rp 2 triliun.
PT Merdeka Battery Materials Tbk (MBMA) juga turut meramaikan aksi ini dengan menyiapkan dana sebesar Rp 1,38 triliun.
Selain itu, emiten lainnya seperti PT Sarana Menara Nusantara Tbk (TOWR), PT Kalbe Farma Tbk (KLBF), PT Astra Agro Lestari Tbk (AALI), dan PT Harum Energy Tbk (HRUM) masing-masing mengalokasikan dana ratusan miliar rupiah.
Head of Research KISI Sekuritas, Muhammad Wafi, menyatakan bahwa efektivitas buyback sangat bergantung pada dua variabel utama.
“Efektivitas ditentukan oleh besaran dana buyback dibandingkan dengan kapitalisasi pasar serta likuiditas perdagangan harian saham,” ujar Wafi, Jumat (2/10/2026).
Faktor kedua adalah keseriusan emiten dalam merealisasikan rencana tersebut karena tidak jarang realisasi di lapangan jauh di bawah rencana yang diumumkan.
Menurut Wafi, buyback bukanlah solusi instan untuk memperbaiki fundamental perusahaan yang sedang melemah.
Ia menegaskan bahwa perbaikan margin, pertumbuhan laba yang konsisten, serta pembagian dividen berkelanjutan adalah pendekatan yang lebih tahan lama bagi investor.
Analis Investindo Nusantara Sekuritas, Pandhu Dewanto, memberikan perspektif berbeda mengenai dampak psikologis aksi ini bagi pasar.
Pandhu menjelaskan bahwa buyback secara instan menciptakan permintaan di pasar yang berfungsi sebagai bantalan harga.
“Aksi tersebut memberikan sentimen positif karena menciptakan permintaan melalui pesanan pembelian yang dilakukan perusahaan sendiri,” jelas Pandhu, Minggu (4/10/2026).
Ia menambahkan bahwa investor harus jeli melihat apakah perusahaan benar-benar berada di posisi undervalue.
Pandhu menyoroti saham TOWR sebagai salah satu yang menarik secara valuasi saat ini.
Ia mencatat bahwa Price to Earnings Ratio (PER) TOWR berada di kisaran 6,5 kali dengan Price to Book Value (PBV) sekitar 0,8 kali.
Pandhu menyarankan investor untuk mempertimbangkan strategi buy on weakness pada saham tersebut dengan target jangka pendek di level Rp 450 hingga Rp 500.
Sementara bagi investor dengan cakrawala waktu lebih panjang, target harga bisa diletakkan di kisaran Rp 600 hingga Rp 650.
Namun, Wafi memperingatkan agar investor tidak terburu-buru membeli saham hanya karena adanya pengumuman buyback.
Ia menekankan pentingnya mengecek sumber pendanaan, apakah berasal dari kas internal atau justru menambah beban utang perusahaan.
Hal ini menjadi krusial bagi emiten seperti TOWR yang memiliki beban utang besar di tengah kondisi suku bunga yang masih relatif tinggi.
Selain itu, tantangan industri juga harus dicermati, seperti yang dialami MBMA terkait tekanan harga nikel akibat kelebihan pasokan global.
Secara keseluruhan, buyback dianggap sebagai alat manajemen untuk merespons penurunan harga saham yang dianggap tidak mencerminkan nilai intrinsik perusahaan.
Namun, keberhasilan aksi ini dalam jangka panjang tetap akan dikembalikan pada kemampuan perusahaan mencetak kinerja keuangan yang solid.