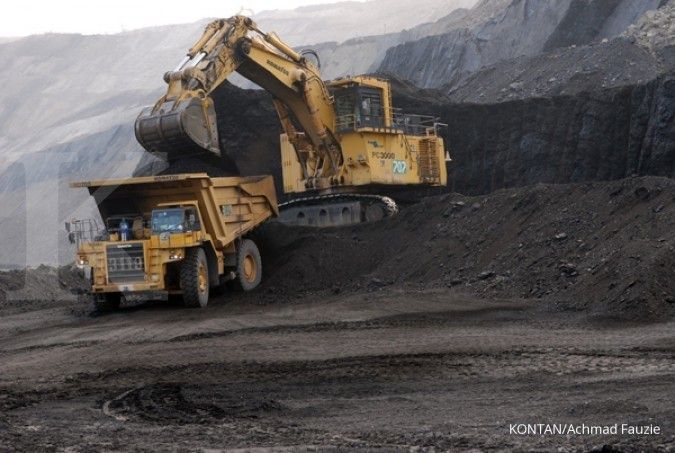
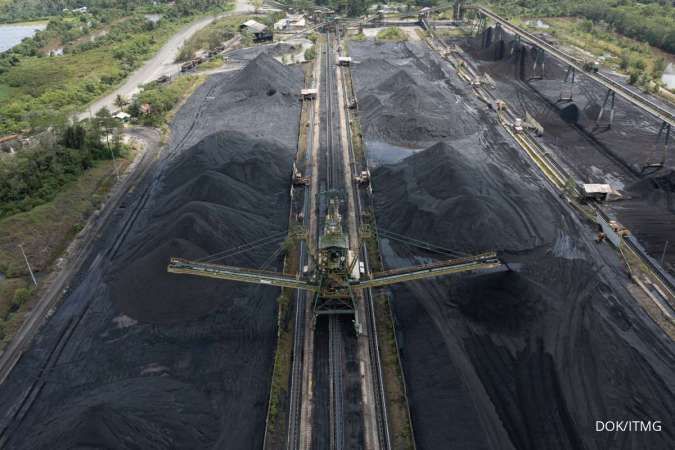
Jakarta – PT Indo Tambangraya Megah Tbk (ITMG) kini memfokuskan strategi operasional pada optimalisasi realisasi produksi batubara hingga akhir 2026.
Langkah ini diambil menyusul restu pemerintah atas revisi Rencana Kerja dan Anggaran Biaya (RKAB) tahun 2026 yang menetapkan kuota produksi di angka 23 juta ton.
Besaran kuota tersebut melampaui target internal perusahaan yang sebelumnya dipatok pada kisaran 22 juta hingga 22,9 juta ton.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa persetujuan RKAB tersebut secara signifikan menghilangkan hambatan administratif terkait ketersediaan kuota.
Kini, tantangan utama yang dihadapi perusahaan adalah memastikan seluruh kegiatan operasional berjalan sesuai target untuk menopang volume penjualan serta arus kas perusahaan.
Nafan menjelaskan dalam keterangannya, Selasa (22/9/2026), bahwa data menunjukkan adanya sinyal pemulihan kinerja pada kuartal kedua tahun ini.

“Hingga semester I, produksi memang baru 9,9 juta ton atau turun 5% YoY, tetapi terdapat indikasi pemulihan karena produksi kuartal II sudah naik 13% QoQ menjadi 5,3 juta ton,” ujarnya.
Secara finansial, ITMG mencatatkan performa yang cukup solid sepanjang semester pertama 2026.
Pendapatan perusahaan dilaporkan meningkat 9% secara tahunan menjadi sekitar US$ 1 miliar.
Sementara itu, laba yang diatribusikan kepada pemegang saham tumbuh 16% mencapai US$ 106 juta.
Pertumbuhan tersebut didorong oleh kenaikan volume penjualan sebesar 5% serta peningkatan harga jual rata-rata atau average selling price (ASP) sebesar 4%.
Faktor pendukung lainnya adalah harga batubara acuan yang masih berada di level relatif tinggi dibandingkan periode serupa tahun lalu.
Selain itu, depresiasi nilai tukar rupiah terhadap dolar AS secara teori memberikan sentimen positif bagi pendapatan emiten.
Kendati demikian, sejumlah risiko operasional masih membayangi kinerja perusahaan ke depan.
Kenaikan biaya penambangan dan pengangkutan akibat strip ratio yang lebih tinggi menjadi perhatian serius bagi manajemen.
Selain itu, biaya bahan bakar yang mengikuti fluktuasi harga minyak dunia serta kendala logistik seperti keterbatasan muatan tongkang menjadi tantangan tersendiri.
Faktor eksternal lainnya meliputi kewajiban Domestic Market Obligation (DMO), pelemahan permintaan global, serta potensi kenaikan beban fiskal dan royalti.
Di sisi lain, Equity Research Analyst UBS Sekuritas, Timothy Handerson, menyoroti keterbatasan visibilitas terkait kuota produksi tambahan untuk periode 2027 hingga 2028.
Menurut Timothy, pemerintah kemungkinan akan terus memperketat persetujuan kuota demi mengoptimalkan penerimaan negara dari sektor pertambangan.
Akibat proyeksi tersebut, UBS mengambil langkah konservatif dengan memangkas target compound annual growth rate (CAGR) volume produksi ITMG 2025-2028 menjadi 2% dari estimasi sebelumnya sebesar 6%.
Di tengah dinamika sektor batubara, ITMG juga terus melakukan diversifikasi portofolio ke arah energi terbarukan.
Research Analyst KB Valbury Sekuritas, Adolf RB Setiadi, mencatat kapasitas tenaga surya yang telah dikontrak secara kumulatif mencapai 152 MWp pada tahun 2026.
Kapasitas yang telah beroperasi saat ini tercatat naik 12% secara kuartalan menjadi 86 MWp, yang mencerminkan pertumbuhan lebih dari dua kali lipat secara tahunan.
Meskipun kontribusi energi baru terhadap laba belum signifikan tahun ini, langkah tersebut menjadi pilar penting bagi strategi jangka panjang perusahaan.
Proyeksi pendapatan ITMG pada 2026 diperkirakan mencapai US$ 2,08 miliar dengan laba bersih sekitar US$ 223 juta.
Terkait rekomendasi saham, terdapat perbedaan pandangan di kalangan analis, di mana sebagian memilih untuk wait and see sementara lainnya memberikan rekomendasi beli dengan target harga berkisar antara Rp 29.300 hingga Rp 30.000 per saham.