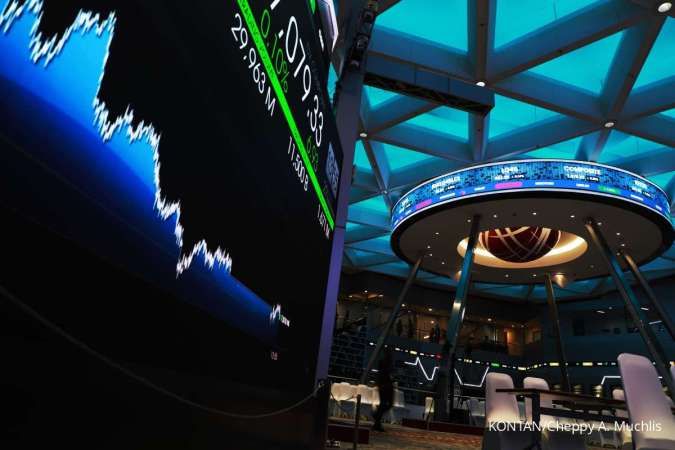
Jakarta – Saham kategori lapis kedua atau second liner menunjukkan daya tahan yang lebih baik dibandingkan indeks saham utama di Bursa Efek Indonesia sepanjang tahun 2026.
Meskipun pasar saham secara keseluruhan mengalami tekanan, kinerja saham-saham berkapitalisasi menengah dan kecil ini tercatat lebih stabil dibandingkan indeks acuan utama.

Data per 25 September 2026 menunjukkan bahwa IDX SMC Composite hanya terkoreksi 21,80% secara year to date (YTD).
Sementara itu, indeks IDX SMC Liquid mencatatkan penurunan sebesar 16,29% dalam periode yang sama.
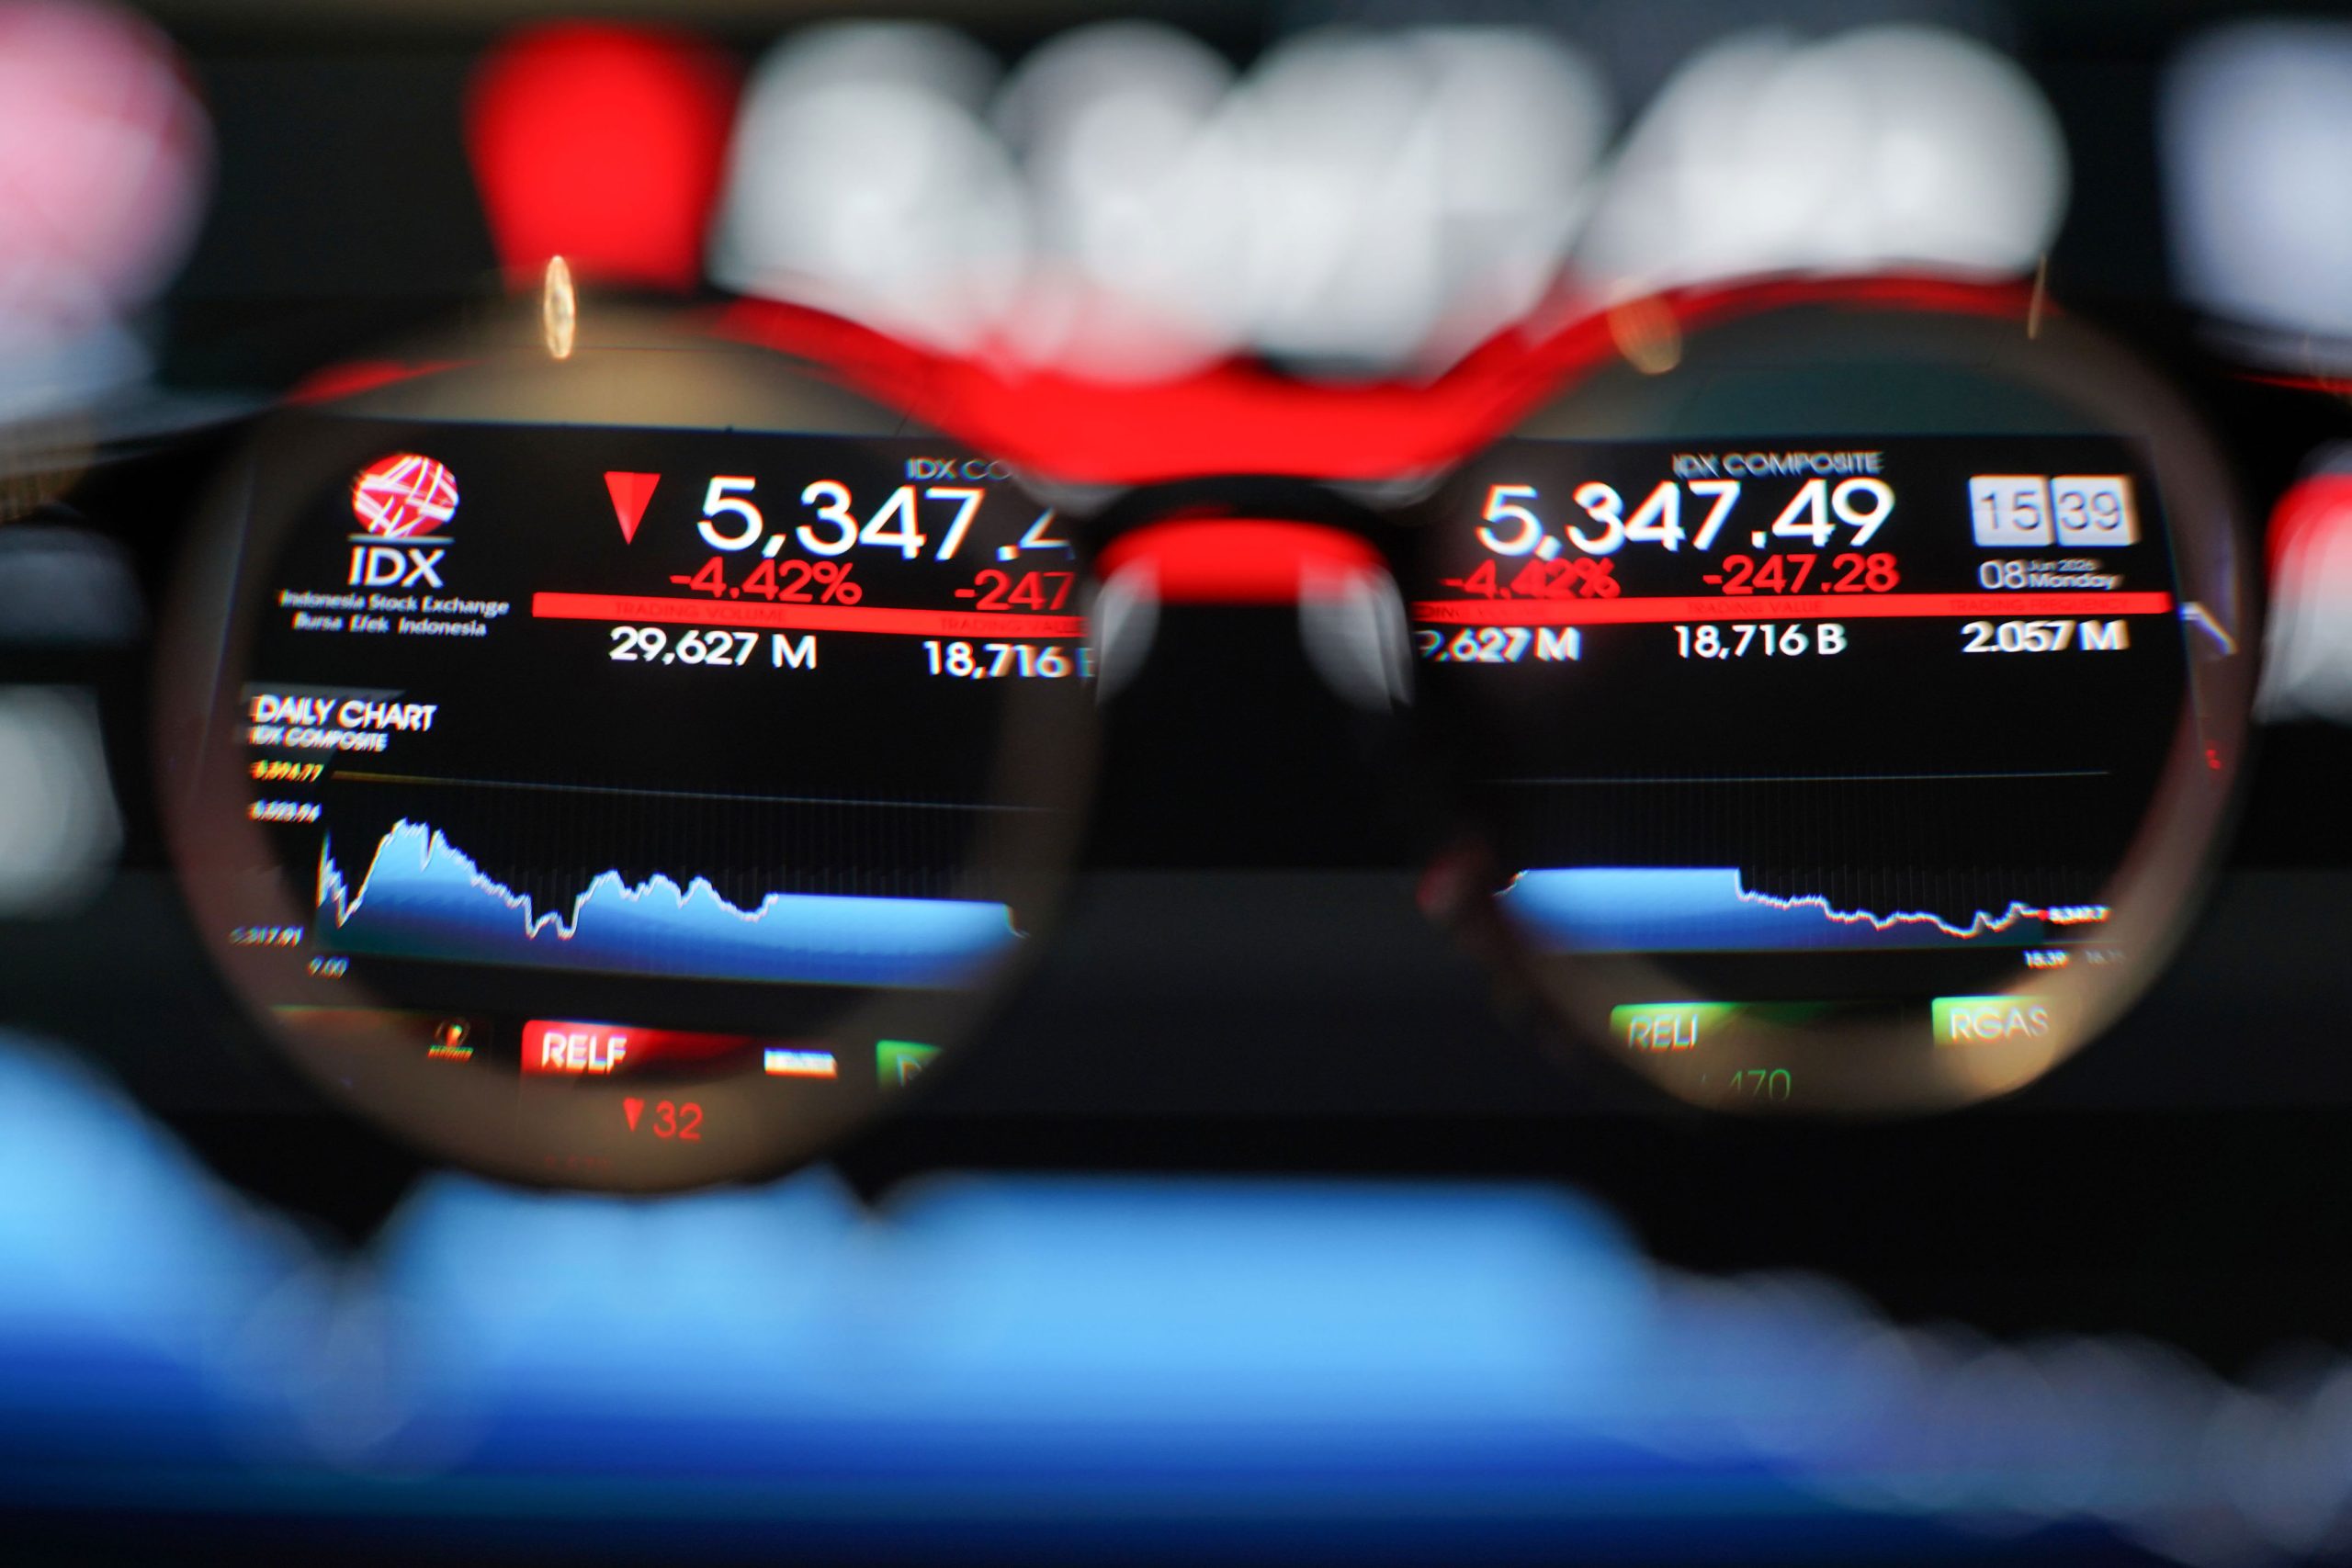
Angka tersebut jauh lebih moderat jika disandingkan dengan Indeks Harga Saham Gabungan (IHSG) yang merosot hingga 27,81% YTD hingga perdagangan Jumat (25/9/2026).
Indeks utama lainnya seperti LQ45 dan IDX80 bahkan mengalami tekanan lebih berat dengan koreksi masing-masing sebesar 26,63% dan 29,90% YTD.
Head of Research Korea Investment and Sekuritas Indonesia, Muhammad Wafi, menjelaskan bahwa fenomena ini dipicu oleh struktur aliran dana asing yang terkonsentrasi pada saham berkapitalisasi besar.
Menurutnya, aksi jual investor asing lebih banyak menyasar saham big caps yang memiliki bobot besar dalam indeks global dan sering menjadi target dana pasif.
“Rebalancing MSCI dan FTSE plus keluarnya saham high shareholding concentration (HSC) dari indeks utama membuat tekanan makin terpusat di papan atas,” ujar Wafi dikutip dari laporan resmi, Jumat (25/9/2026).
Ia menambahkan bahwa saham lapis kedua relatif tidak tersentuh oleh tekanan tersebut karena bobotnya yang kecil di pasar global.
Selain itu, dominasi investor domestik pada saham lapis kedua membuat pergerakan harga tidak terlalu reaktif terhadap fluktuasi kurs maupun selisih imbal hasil global.
Sektor komoditas dan energi dinilai menjadi pendorong utama kinerja emiten lapis kedua saat ini.
“Sektor paling menonjol umumnya komoditas dan energi, karena harga tinggi langsung terasa di emiten kecil yang tidak terdiversifikasi,” jelas Wafi.
Menatap prospek hingga tahun 2027, Wafi membagi tren saham lapis kedua ke dalam dua skenario berbeda.
Jika arus dana asing kembali masuk setelah peninjauan MSCI pada November 2026, saham berkapitalisasi besar kemungkinan besar akan memimpin pemulihan pasar.
Namun, jika tekanan pasar terus berlanjut, saham lapis kedua diprediksi tetap mampu mempertahankan ketahanannya secara relatif.
Terdapat beberapa faktor yang menjadi katalis positif bagi emiten lapis kedua, seperti kewajiban free float minimum yang memperbaiki likuiditas serta pertumbuhan permintaan domestik.
Di sisi lain, investor perlu mewaspadai tantangan biaya dana yang tinggi, likuiditas yang tipis, serta potensi risiko tata kelola perusahaan.
Wafi menyarankan agar pelaku pasar lebih selektif dalam memilih emiten untuk sisa tahun 2026 hingga 2027.
“Emiten yang unggul di akhir 2026 hingga 2027 kemungkinan emiten dengan laba nyata dan neraca bersih, bukan yang sekadar punya cerita ekspansi ke sektor bertema besar tanpa modal memadai,” tegasnya.
Salah satu saham yang direkomendasikan untuk dicermati adalah KEEN.
Saham tersebut dinilai memiliki prospek positif berkat permintaan struktural di sektor energi terbarukan serta status Green Equity dari Bursa Efek Indonesia yang meningkatkan visibilitas perusahaan.