
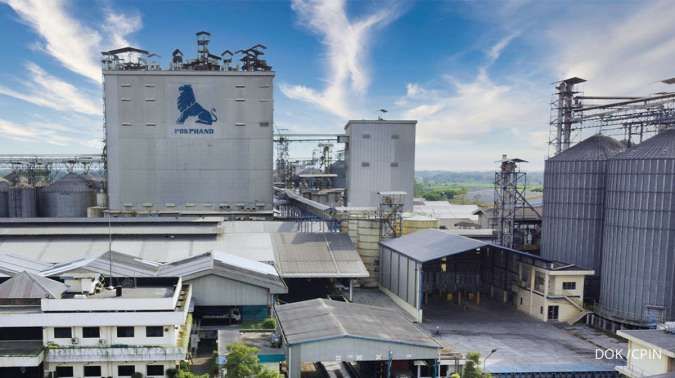
Jakarta – Prospek bisnis PT Charoen Pokphand Indonesia Tbk (CPIN) diprediksi tetap berada dalam tren positif hingga penghujung tahun 2026.
Optimisme ini didorong oleh catatan kinerja keuangan yang solid sepanjang semester pertama tahun 2026 serta potensi pemulihan harga produk unggas di pasar domestik.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menyatakan bahwa fundamental perusahaan menunjukkan pertumbuhan yang sangat kuat, dibuktikan dengan lonjakan laba bersih sebesar 95,14% secara tahunan menjadi Rp 3,71 triliun.
Selain itu, pendapatan perseroan tercatat mencapai Rp 39,42 triliun, yang mencerminkan peningkatan sebesar 19,23% dibandingkan periode yang sama tahun lalu, sebagaimana dikutip dari pernyataan resmi yang dirilis Rabu (26/8/2026).
Langkah strategis perusahaan melalui entitas terkendali, PT Charoen Pokphand Jaya Farm, turut memperkuat posisi bisnisnya.
Perusahaan baru saja menyelesaikan akuisisi fasilitas pembibitan unggas milik PT Satwa Utama Raya yang tersebar di Jawa Timur dan Sulawesi Utara dengan nilai investasi mencapai Rp 430 miliar.
Nafan menilai aksi korporasi tersebut sebagai upaya memperkuat integrasi vertikal dan meningkatkan kapasitas produksi anak ayam umur sehari atau day-old chick (DOC).
Meski demikian, ia mengingatkan bahwa dampak finansial dari akuisisi ini tidak akan langsung terasa secara signifikan dalam jangka pendek.
“Namun, kontribusi finansialnya kemungkinan tidak serta-merta signifikan dalam jangka pendek karena tetap memerlukan proses integrasi dan optimalisasi utilisasi aset,” ujar Nafan, Rabu (26/8/2026).
Dari sisi operasional, kinerja CPIN ke depan akan sangat bergantung pada kemampuan menjaga keseimbangan pasokan dan permintaan di industri unggas.
Analis NH Korindo Sekuritas Indonesia, Steven Willie, menambahkan bahwa terjadi pemulihan harga unggas pada periode Juli hingga Agustus setelah sempat tertekan pada kuartal kedua 2026.
Harga livebird tercatat meningkat sekitar 3% dibandingkan kuartal sebelumnya, sementara harga broiler karkas naik tipis sebesar 1%.
“Pemulihan harga pada tahap awal tersebut memberikan indikasi bahwa margin pada kuartal III-2026 berpotensi membaik dari level terendah pada kuartal II-2026. Namun, tingginya biaya input diperkirakan masih bertahan sehingga membatasi ruang peningkatan margin,” ungkap Steven.
Tantangan utama yang perlu dicermati investor adalah fluktuasi harga bahan baku pakan, terutama jagung yang mengalami kenaikan harga signifikan hingga 23% secara tahunan.
Di sisi lain, terdapat katalis positif yang membayangi kinerja perusahaan, seperti keberlanjutan program Makan Bergizi Gratis (MBG) dan pengendalian pasokan melalui kebijakan kuota impor grand parent stock (GPS).
Analis Maybank Sekuritas Indonesia, Paulina Margareta, memproyeksikan pendapatan CPIN pada tahun 2026 dapat mencapai Rp 76,94 triliun, tumbuh 8,8% dari realisasi tahun sebelumnya.
Laba bersih inti perseroan juga diperkirakan meningkat menjadi Rp 6,11 triliun pada akhir tahun 2026.
Merespons prospek tersebut, sejumlah analis memberikan rekomendasi bervariasi bagi investor, dengan target harga yang berkisar antara Rp 3.100 hingga Rp 5.050 per saham.





