
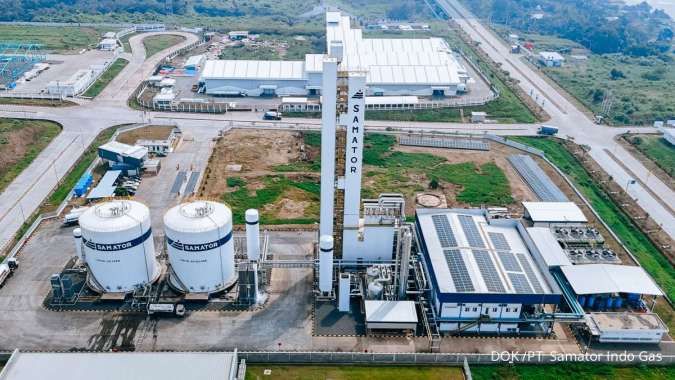
Jakarta – Fitch Ratings Indonesia resmi mempertahankan peringkat nasional jangka panjang PT Samator Indo Gas Tbk (AGII) di level A(idn) dengan prospek stabil. Lembaga pemeringkat tersebut juga menetapkan peringkat yang sama untuk seluruh instrumen obligasi dan sukuk yang diterbitkan oleh perusahaan gas industri tersebut.
Keputusan ini didasarkan pada proyeksi penurunan rasio utang perusahaan atau EBITDA net leverage yang diperkirakan melandai ke level 3,5 kali pada akhir tahun 2026. Fitch Ratings Indonesia dalam rilis resmi yang diterbitkan Kamis (10/9/2026), menyebutkan bahwa tren penurunan ini didorong oleh tuntasnya fase belanja modal besar yang dilakukan perseroan dalam dua tahun terakhir.
Sepanjang periode 2024 hingga 2025, Samator Indo Gas memang mencatatkan rasio leverage di atas 3,5 kali akibat agresivitas ekspansi. Proyek-proyek strategis seperti pembangunan pabrik di Batang, fasilitas on-site bagi klien baru, serta unit liquefaction di Batam menjadi penyumbang utama kebutuhan modal belanja tersebut.
Kinerja operasional perusahaan juga menunjukkan perbaikan signifikan pada semester pertama tahun 2026 dengan rasio leverage yang turun ke level 3,4 kali. Peningkatan profitabilitas menjadi katalis utama, di mana margin EBITDA diproyeksikan berada di kisaran 27% hingga 28% untuk periode 2026–2027.
Efisiensi energi menjadi fokus utama perusahaan mengingat komponen listrik mencakup 70% hingga 80% dari total biaya produksi. Langkah strategis seperti pembaruan peralatan untuk menekan konsumsi listrik, sentralisasi manajemen persediaan, serta digitalisasi sistem penagihan dinilai efektif memperbaiki margin.
Fitch mencatat bahwa belanja modal atau capital expenditure (capex) perseroan akan kembali ke level normal antara Rp350 miliar hingga Rp400 miliar per tahun untuk periode 2026–2028. Normalisasi capex ini diprediksi akan membuat arus kas bebas perusahaan berbalik positif pada 2026, meski terdapat rencana peningkatan rasio pembayaran dividen hingga 60%.
Secara fundamental, pendapatan Samator Indo Gas diproyeksikan tumbuh rata-rata 5% per tahun hingga 2028. Pertumbuhan ini selaras dengan dinamika ekonomi domestik serta aktivitas sektor manufaktur yang menjadi penopang utama.
Pangsa pasar yang dominan juga menjadi faktor penguat peringkat. Samator Indo Gas saat ini memegang sekitar 40% pangsa pasar gas industri nasional dan menguasai sekitar 75% hingga 80% pasar gas medis. Dominasi ini didukung oleh infrastruktur luas yang mencakup 60 pabrik dan 103 stasiun pengisian yang tersebar di 30 provinsi.
Stabilitas pendapatan perseroan terjaga berkat kontrak jangka panjang yang mencakup lebih dari 60% total pendapatan. Mayoritas kontrak tersebut memiliki skema formula harga yang memungkinkan perusahaan untuk melakukan penyesuaian biaya kepada pelanggan jika terjadi fluktuasi harga energi.
Terkait likuiditas, perusahaan memiliki kas sebesar Rp628 miliar per Juni 2026, di tengah kewajiban utang jatuh tempo sebesar Rp700 miliar dalam 12 bulan ke depan. Namun, risiko tersebut dimitigasi oleh ketersediaan fasilitas kredit yang belum ditarik sebesar Rp1,5 triliun, yang mencakup fasilitas modal kerja dan pendanaan capex.
Fitch memberikan catatan bahwa peringkat perusahaan dapat mengalami tekanan jika rasio utang kembali melonjak di atas 3,5 kali atau terjadi pelemahan signifikan pada posisi pasar. Sebaliknya, peningkatan peringkat dalam jangka menengah belum menjadi prioritas mengingat skala bisnis perseroan masih dalam tahap pengembangan menuju level yang lebih besar.





