
Jakarta – Sektor perbankan besar di Indonesia diproyeksikan tetap membukukan kinerja laba positif sepanjang kuartal III-2026.
Optimisme ini muncul meskipun industri perbankan nasional masih dibayangi oleh tantangan perlambatan kredit serta tekanan biaya dana yang cukup berat.
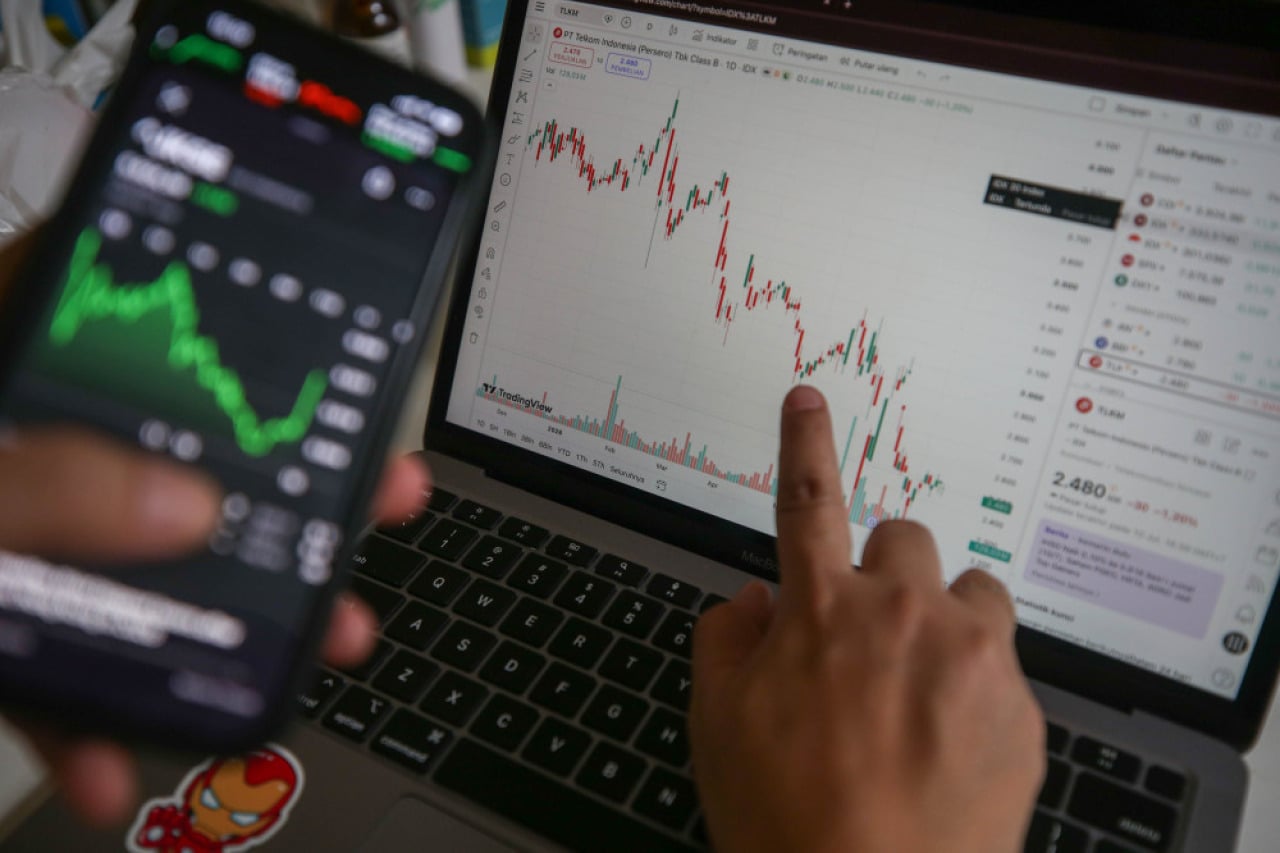
Data perbankan bank only hingga Agustus 2026 menunjukkan PT Bank Mandiri Tbk (BMRI) memimpin pertumbuhan laba bersih sebesar 22,41% secara tahunan menjadi Rp 37,48 triliun.
PT Bank Negara Indonesia Tbk (BBNI) menyusul dengan catatan pertumbuhan laba 6,89% menjadi Rp 14,32 triliun.

Sementara itu, PT Bank Rakyat Indonesia Tbk (BBRI) mencatatkan pertumbuhan laba sebesar 6,63% menjadi Rp 32,61 triliun.
Di sisi lain, PT Bank Central Asia Tbk (BBCA) mencatatkan pertumbuhan laba 2,85% menjadi Rp 40,17 triliun.
Analis RHB Sekuritas, Andrey Wijaya, memperkirakan laba agregat dari empat bank besar tersebut tumbuh 9,5% secara tahunan pada periode Januari hingga Agustus 2026.
Angka tersebut menunjukkan peningkatan dibandingkan pertumbuhan pada periode Januari hingga Juli 2026 yang berada di posisi 8,7%.
Andrey menilai BMRI memiliki peluang terbesar untuk mempertahankan pertumbuhan laba dua digit hingga penutupan September 2026.
“Repricing kredit menjadi peluang bagi BMRI, sedangkan pemulihan kualitas kredit mikro penting bagi BBRI,” ujar Andrey dikutip dari pernyataan resminya, Jumat (9/10/2026).
Sementara itu, BBNI dan BBRI diprediksi tetap mampu menjaga pertumbuhan laba di level satu digit menengah.
Untuk BBCA, Andrey menyoroti adanya perbaikan performa dibandingkan catatan pada Juli 2026, meski pertumbuhannya masih berada di level satu digit rendah.
Founder Republik Investor, Hendra Wardana, menambahkan bahwa tantangan utama perbankan saat ini adalah permintaan kredit yang belum sepenuhnya pulih.
Menurut Hendra, BBCA memiliki keunggulan berupa basis dana murah atau current account saving account (CASA) yang kuat serta pendapatan dari transaksi.
Namun, besarnya basis laba BBCA membuat akselerasi pertumbuhan persentase menjadi lebih menantang dibandingkan bank lainnya.
Memasuki kuartal IV-2026, kemampuan menjaga net interest margin (NIM) dan pengendalian biaya kredit akan menjadi penentu utama kinerja akhir tahun.
Hendra menekankan pentingnya bagi perbankan untuk menyalurkan kredit secara selektif ke sektor produktif guna menjaga kualitas aset.
Berbagai faktor eksternal seperti stabilitas nilai tukar rupiah dan arah kebijakan suku bunga Bank Indonesia juga menjadi katalis yang akan memengaruhi profitabilitas perbankan.
Di sisi investasi, RHB Sekuritas memberikan rekomendasi beli untuk keempat saham bank besar tersebut dengan target harga yang bervariasi.
Sebaliknya, Hendra menyarankan strategi buy on weakness untuk BMRI dan BBCA, sementara untuk BBRI disarankan sell on strength hingga kualitas kredit mikro menunjukkan pemulihan yang meyakinkan.





