
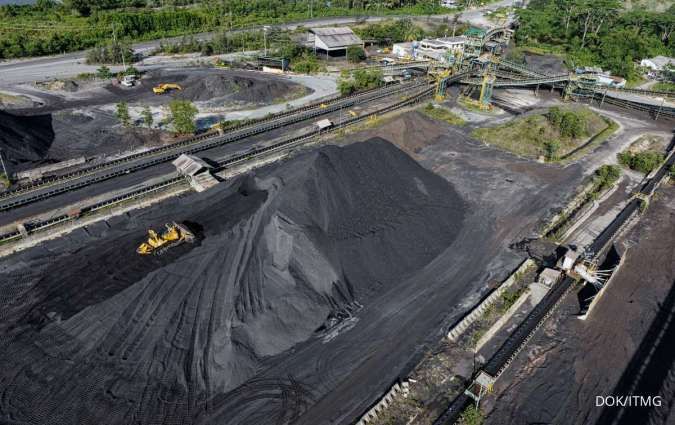
Jakarta – Lonjakan harga komoditas global sepanjang tahun 2026 menjadi katalis utama bagi kinerja keuangan emiten sektor pertambangan batubara di Indonesia.
Mayoritas perusahaan batubara mencatatkan pertumbuhan laba dan pendapatan yang signifikan pada laporan keuangan semester I-2026.
PT Bukit Asam Tbk (PTBA) menjadi salah satu perusahaan yang mencatat performa impresif dengan pertumbuhan pendapatan sebesar 7,73% secara tahunan (yoy) menjadi Rp 22,03 triliun.
Laba bersih emiten pelat merah tersebut bahkan melonjak tajam hingga 218,10% yoy menjadi Rp 2,65 triliun.

PT Bumi Resources Tbk (BUMI) turut mencatatkan pertumbuhan laba bersih sebesar 188,34% yoy menjadi US$ 58,85 juta.
Pendapatan BUMI juga terkerek naik 27,85% yoy menjadi US$ 866,75 juta pada periode yang sama.

PT Adaro Andalan Indonesia Tbk (AADI) tidak ketinggalan dengan membukukan pendapatan sebesar US$ 2,55 miliar, naik 6,25% yoy.
Laba bersih AADI pada semester I-2026 tercatat tumbuh 10,52% yoy menjadi US$ 473,77 juta.
Senior Analyst Mirae Asset Sekuritas Nafan Aji Gusta menjelaskan bahwa membaiknya harga batubara global dipicu oleh ketegangan geopolitik di Timur Tengah sejak Maret 2026.
Harga batubara global konsisten bertahan di atas level US$ 120 per ton.
“Kenaikan laba di atas rata-rata lebih mencerminkan kombinasi antara harga jual, volume, efisiensi, dan kualitas aset tambang,” ujar Nafan, Selasa (1/9/2026).
Selain harga jual, faktor operasional seperti peningkatan volume produksi dan pengendalian biaya produksi menjadi penentu margin keuntungan emiten.
Kepala Riset Korea Investment and Sekuritas Indonesia (KISI) Muhammad Wafi memproyeksikan kinerja emiten batubara tetap akan cemerlang hingga akhir semester II-2026.
Optimisme ini didorong oleh kebijakan revisi Rencana Kerja dan Anggaran Biaya (RKAB) yang berpotensi meningkatkan volume produksi.
Wafi juga menyoroti potensi penyesuaian harga Domestic Market Obligation (DMO) yang dapat memperbaiki average selling price (ASP).
“Permintaan energi, termasuk batubara, untuk kebutuhan AI (Artificial Intelligence) secara struktural juga kuat,” tambah Wafi.
Pengamat Pasar Modal dan Co-Founder AP Trading Insight Singapore Kiswoyo Adi Joe menilai permintaan ekspor akan meningkat jelang akhir tahun.
Negara-negara empat musim mulai mempertebal cadangan energi mereka untuk mengantisipasi kebutuhan selama musim dingin.
Kiswoyo menyarankan investor untuk memperhatikan emiten dengan skala produksi besar dan struktur biaya yang efisien.
Menurutnya, PTBA, ADRO, ADMR, dan ITMG merupakan saham-saham yang layak diperhatikan hingga akhir tahun.
Wafi turut merekomendasikan PTBA karena keunggulan kuota DMO dan yield dividen yang tinggi.
AADI dinilai menarik karena kualitas batubara premium, sementara ADRO memiliki daya tarik melalui diversifikasi bisnis yang berkelanjutan.
Nafan menyarankan strategi trading untuk saham BUMI dengan target harga Rp 224 per saham dan INDY pada level Rp 3.330 per saham.





