
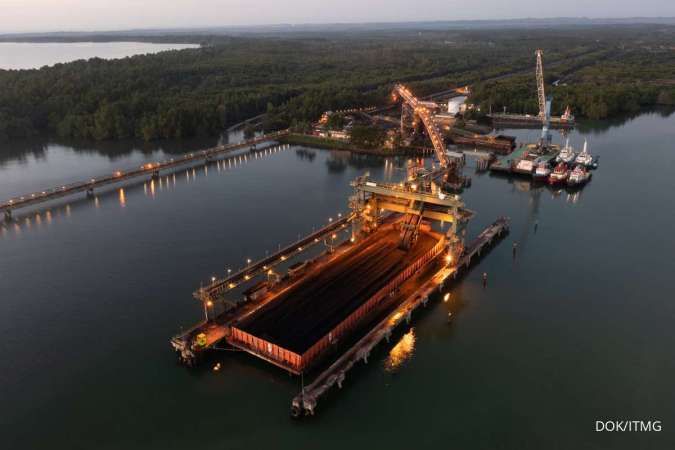
Jakarta – Lonjakan permintaan impor batubara dari India kini menjadi motor penggerak utama bagi kinerja emiten pertambangan di Indonesia.
Peningkatan kebutuhan energi di India memicu kenaikan harga komoditas global yang memberikan sentimen positif bagi para produsen batubara nasional.

Data Trading Economics mencatat harga batubara global mencapai US$ 150,25 per ton pada Rabu (7/10).
Angka tersebut merepresentasikan pertumbuhan sebesar 2,56% dalam kurun waktu satu pekan terakhir.

Secara akumulatif, harga batubara telah mencatatkan kenaikan signifikan sebesar 39,77% secara year-to-date (ytd) sejak awal tahun 2026.
Krisis pasokan listrik yang melanda India, ditambah dengan meningkatnya harga energi global seperti minyak mentah, menjadi pemicu utama tren penguatan harga tersebut.
Branch Manager Panin Sekuritas Pondok Indah, Elandry Pratama, menyatakan bahwa dinamika ini menjadi katalis positif bagi perusahaan yang memiliki fleksibilitas tinggi dalam mengalihkan volume penjualan ke pasar ekspor.
“Kenaikan permintaan impor batubara India menjadi katalis positif terutama bagi perusahaan yang memiliki eksposur ekspor dan fleksibilitas dalam mengalihkan volume ke pasar dengan harga lebih menarik,” ujar Elandry, Jumat (9/10).
Sejumlah emiten besar seperti PT Bukit Asam Tbk (PTBA), PT Indo Tambangraya Megah Tbk (ITMG), dan PT Alamtri Resources Indonesia Tbk (ADRO) disebut memiliki posisi strategis dalam pasar ekspor ke India.
Namun, investor diingatkan untuk tidak hanya berfokus pada persentase ekspor ke India semata.
Fleksibilitas perusahaan dalam menyesuaikan kontrak dan mengalihkan volume ke pasar dengan margin lebih tinggi tetap menjadi faktor penentu utama profitabilitas emiten.
Senior Equity Research Kiwoom Sekuritas, Sukarno Alatas, memaparkan rincian eksposur ekspor sejumlah emiten batubara ke pasar India.
Menurut data yang ia sampaikan, Kamis (8/10), AADI mencatatkan eksposur sekitar 18% dari pendapatan, diikuti HRUM sebesar 17%, dan BYAN sebesar 11%.
Selain itu, PTBA memiliki porsi sekitar 7%, GEMS 6%, DSSA 5%, serta ITMG sekitar 4%.
“Meski begitu, angka tersebut perlu dibaca dengan memperhatikan cakupan pasar masing-masing emiten,” kata Sukarno.
Dampak dari kenaikan permintaan ini diprediksi akan terasa lebih cepat bagi emiten yang mengandalkan harga jual berbasis spot.
Peningkatan harga jual rata-rata atau average selling price (ASP) akibat lonjakan permintaan global berpotensi mengerek margin keuntungan emiten secara langsung.
Sementara itu, prospek sektor batubara hingga tahun 2027 diprediksi akan mengalami fase normalisasi dengan volatilitas yang masih cukup tinggi.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, memperingatkan bahwa ketergantungan India pada impor batubara tidak bersifat mutlak.
Pertumbuhan permintaan tersebut berpotensi melambat jika India berhasil meningkatkan kapasitas produksi batubara domestiknya secara mandiri di masa depan.
Terlepas dari tantangan tersebut, saham PTBA dan ITMG dinilai tetap memiliki daya tarik bagi investor karena keunggulan operasional serta jangkauan pasar ekspor yang luas.





