
Jakarta – PT Merdeka Copper Gold Tbk (MDKA) diproyeksikan akan mencatatkan penguatan kinerja keuangan yang signifikan pada semester kedua tahun 2026.
Optimisme ini didorong oleh peningkatan volume produksi di tambang emas Pani serta kenaikan penjualan bijih nikel yang stabil.

Kontribusi dari berbagai proyek tambang yang mulai beroperasi secara optimal diyakini akan memperkuat arus kas internal perusahaan.
Penguatan arus kas tersebut sangat krusial bagi MDKA untuk mendanai rencana ekspansi bisnis di masa depan secara lebih mandiri.

Analis Maybank Sekuritas Indonesia, Hasan Barakwan dalam riset tertanggal 29 September 2026 memberikan rekomendasi beli untuk saham MDKA.
Pihaknya menetapkan target harga saham di level Rp 3.800 per lembar melalui metode sum-of-the-parts (SOTP).
Valuasi ini didasarkan pada penilaian mendalam terhadap masing-masing segmen bisnis yang dimiliki oleh perusahaan.
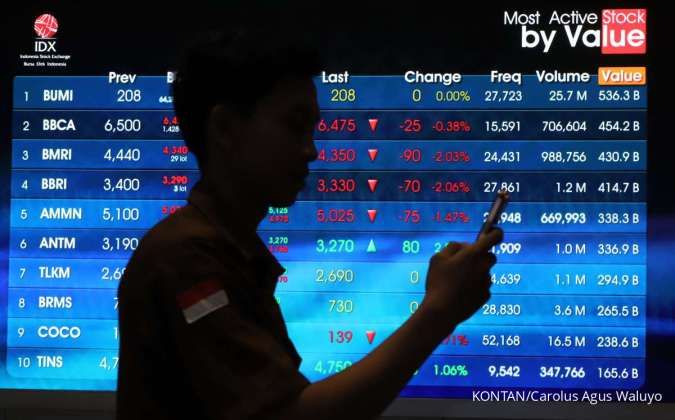
Pada perdagangan Jumat, 9 Oktober 2026, saham MDKA ditutup menguat 1,73% ke level Rp 2.940 per saham.
Secara akumulatif, saham perusahaan mencatatkan kenaikan sebesar 2,44% dalam kurun waktu lima hari perdagangan terakhir.
Menurut Hasan Barakwan, perusahaan saat ini tengah mengalami pergeseran fase bisnis yang cukup strategis.
“Investasi MDKA mulai bergeser dari fase eksekusi belanja modal atau capital expenditure (capex) yang besar menuju realisasi kinerja operasional,” ujarnya dalam riset tersebut.
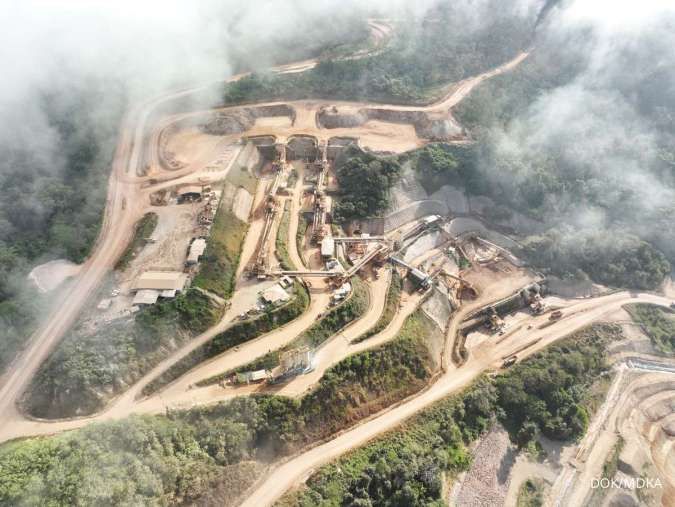
Tambang emas Tujuh Bukit tetap menjadi tulang punggung penghasil kas bagi operasional perusahaan.
Sementara itu, tambang emas Pani dan PT Merdeka Battery Materials Tbk (MBMA) mulai memberikan kontribusi laba yang lebih berarti.
Hasan Barakwan menambahkan bahwa penguatan arus kas internal akan meningkatkan fleksibilitas pendanaan perseroan.
“Kami memperkirakan penguatan arus kas internal akan meningkatkan fleksibilitas pendanaan MDKA saat memasuki fase pertumbuhan berikutnya, dengan proyek Tujuh Bukit Copper menjadi proyek utama untuk pertumbuhan jangka panjang,” tulisnya.
Sepanjang semester pertama tahun 2026, MDKA mencatatkan pemulihan kinerja yang cukup agresif.
Pendapatan perusahaan tumbuh sebesar 64,1% secara tahunan menjadi US$ 1,40 miliar.
EBITDA perusahaan juga melonjak 188,9% secara tahunan menjadi US$ 513,8 juta.
Adapun laba bersih yang diatribusikan kepada pemilik entitas induk tercatat mencapai US$ 101,6 juta.
Meskipun laba bersih kuartal kedua sempat mengalami penurunan 23,3% secara kuartalan, hal tersebut dinilai bukan cerminan dari pelemahan bisnis inti.
Penurunan laba tersebut dipicu oleh beban di bawah laba operasional seperti selisih kurs dan biaya terkait pencatatan saham.
Kinerja operasional tambang emas Tujuh Bukit terpantau tetap stabil dengan produksi mencapai 49.400 ounce emas pada semester I-2026.
Tambang emas Pani turut memberikan hasil positif dengan produksi mencapai 17.400 ounce di periode yang sama.
Segmen nikel juga menunjukkan performa solid dengan produksi nickel pig iron (NPI) sebesar 19.500 ton pada kuartal kedua 2026.





