
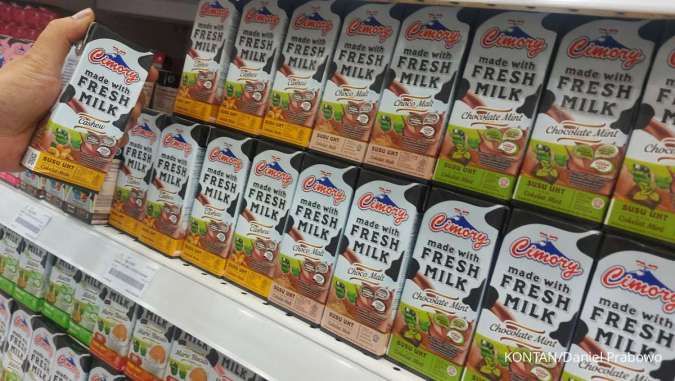
Jakarta – PT Cisarua Mountain Dairy Tbk (CMRY) diproyeksikan akan mempertahankan tren pertumbuhan positif sepanjang paruh kedua tahun 2026.
Optimisme ini berakar pada kuatnya kinerja operasional perseroan yang tercermin dari pencapaian gemilang sepanjang semester I-2026.
Perusahaan berhasil mencatatkan laba bersih sebesar Rp 1,2 triliun dalam enam bulan pertama tahun ini.
Angka tersebut menunjukkan pertumbuhan signifikan sebesar 17,88% secara tahunan atau year on year (YoY).
Pada periode yang sama tahun sebelumnya, laba bersih CMRY tercatat berada di angka Rp 993,87 miliar.
Lonjakan profitabilitas ini juga dibarengi dengan peningkatan pendapatan yang cukup impresif.
CMRY membukukan omzet sebesar Rp 6,50 triliun pada semester I-2026.
Realisasi pendapatan tersebut tumbuh 25,49% dibandingkan periode yang sama tahun lalu.
Segmen dairy menjadi motor penggerak utama di balik keberhasilan finansial perusahaan tersebut.
Segmen ini bahkan telah mencatatkan pertumbuhan dua digit selama empat kuartal berturut-turut.
Secara spesifik, pendapatan segmen dairy pada semester I-2026 melonjak 54% YoY menjadi Rp 2,77 triliun.
Equity Research Analyst Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo, menilai prospek CMRY ke depan tetap menjanjikan.
“Prospek 2H26 kami melihat CMRY masih positif, didukung pertumbuhan volume dairy, inovasi produk, perluasan distribusi, dan ekspor,” ungkap Azis dalam keterangannya, Jumat (21/8/2026).
Meskipun prospek pertumbuhan terlihat cerah, perusahaan saat ini masih berjuang menghadapi tantangan efisiensi margin.
Tekanan biaya bahan baku dan fluktuasi nilai tukar rupiah menjadi faktor utama yang menghambat optimalisasi profitabilitas.
Gross profit margin (GPM) CMRY pada semester I-2026 tercatat mengalami penurunan ke level 43,3%.
Penyusutan margin ini dipicu oleh kenaikan harga skimmed milk powder sebesar 17,6% YoY.
Selain itu, penguatan dolar AS terhadap rupiah turut memperberat beban biaya produksi perseroan.
Pemulihan profitabilitas diprediksi akan berjalan secara bertahap seiring dengan potensi normalisasi harga komoditas.
Para investor kini disarankan untuk mencermati sejumlah katalis kunci yang dapat memengaruhi pergerakan harga saham CMRY.
Pertumbuhan konsumsi masyarakat serta keberhasilan ekspansi distribusi ke wilayah baru menjadi faktor fundamental.
Selain itu, langkah perseroan dalam meluncurkan produk baru dianggap sebagai strategi krusial untuk memperkuat posisi pasar.
Risiko pasar tetap membayangi, termasuk ketatnya persaingan di industri fast-moving consumer goods (FMCG).
Pelemahan daya beli masyarakat juga menjadi variabel yang patut diwaspadai oleh manajemen perusahaan.
Dengan mempertimbangkan keseimbangan antara potensi pertumbuhan dan risiko yang ada, Kiwoom Sekuritas Indonesia memberikan rekomendasi trading buy.
Target harga saham CMRY ditetapkan berada di level Rp 4.900 per lembar saham.





