
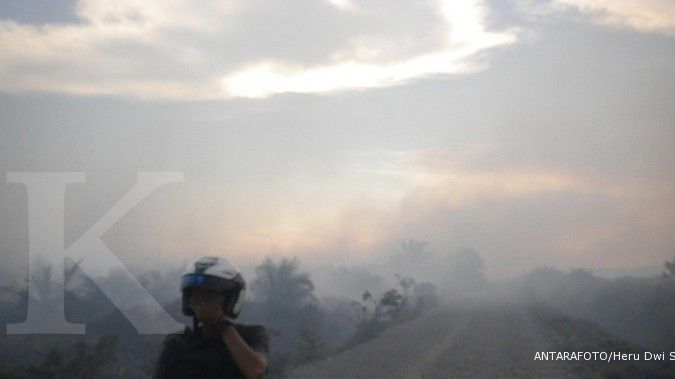
Jakarta – Lonjakan titik panas atau hotspot yang terpantau di berbagai wilayah Indonesia hingga akhir Agustus 2026 belum memberikan dampak signifikan terhadap operasional perusahaan kelapa sawit skala besar.
Berdasarkan riset analis Indo Premier Sekuritas, Halima Yefany, pada 28 Agustus 2026, jumlah titik panas tercatat mencapai 6.000 titik per 26 Agustus 2026.
Angka tersebut menunjukkan peningkatan jika dibandingkan dengan 5.100 titik pada 2015 dan 3.400 titik pada 2019.
“Sejauh ini belum ada hotspot yang tercatat di dalam perkebunan perusahaan yang kami cakup,” tulis Halima dalam risetnya.
Perusahaan perkebunan sawit dinilai telah menerapkan langkah mitigasi dan pemantauan ketat di sekitar area operasional mereka.
Dampak kebakaran berskala nasional pun dikategorikan masih terbatas dengan luas area terdampak per kejadian hanya berkisar antara 5 hingga 20 hektare.
Luas tersebut dianggap tidak berarti jika dikomparasikan dengan total lahan sawit nasional yang mencapai 16 juta hektare.
Meskipun ancaman kebakaran terkendali, sektor sawit kini menghadapi tantangan baru berupa cuaca kering berkepanjangan akibat fenomena iklim.
Badan Meteorologi, Klimatologi, dan Geofisika (BMKG) melaporkan indeks El Niño mencapai 2,99 dan positive Indian Ocean Dipole (IOD) berada di level 0,39 pada awal Agustus 2026.
Kondisi ini berpotensi mengganggu pembentukan tandan buah segar (TBS) yang diprediksi akan menekan produksi fresh fruit bunches (FFB).
Dampak penurunan produksi tersebut diperkirakan baru akan terlihat nyata pada akhir tahun buku 2027.
Berkaca pada data historis tahun 2016 pasca El Niño 2015, produksi FFB nasional sempat merosot 15% hingga 17%.
Meski harga crude palm oil (CPO) saat itu sempat melonjak 21%, kenaikan harga tidak cukup untuk mengompensasi penurunan produksi.
Indo Premier memperkirakan harga CPO harus menembus kisaran RM 5.700 hingga RM 5.900 per ton pada 2027 untuk menyeimbangkan risiko penurunan produksi.
Namun, target harga tersebut dinilai sulit dicapai karena adanya sensitivitas pasar India terhadap harga komoditas.
India berpotensi beralih ke minyak nabati substitusi jika harga CPO dianggap terlalu mahal, terutama jika pasokan minyak kedelai dari Brasil dan Argentina mencukupi.
Di tengah ketidakpastian tersebut, saham PT Triputra Agro Persada Tbk (TAPG) dan PT Dharma Satya Nusantara Tbk (DSNG) dinilai lebih resilien.
Usia tanaman yang lebih muda pada kedua perusahaan tersebut menjadi faktor utama dalam memitigasi dampak kekeringan terhadap produktivitas.
Secara keseluruhan, Indo Premier Sekuritas tetap mempertahankan rekomendasi overweight untuk sektor sawit karena fundamental jangka pendek yang masih solid di paruh kedua 2026.
Investor disarankan melakukan tactical buying pada periode ini sembari tetap mencermati risiko cuaca ekstrem dan perubahan regulasi di tahun 2027.





