
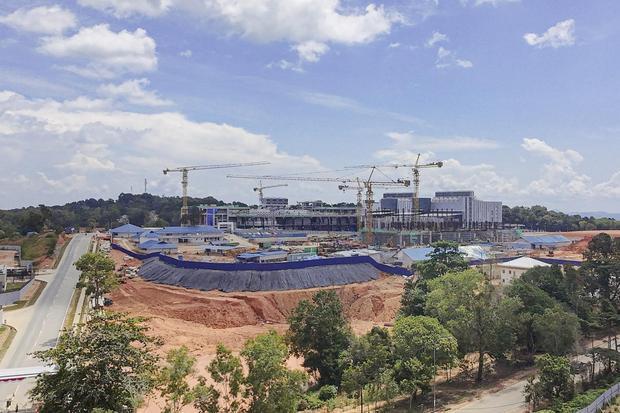
Jakarta – Sektor pusat data atau data center di Indonesia kini menjadi medan tempur baru bagi sejumlah emiten besar nasional. Kebutuhan komputasi yang melonjak tajam mendorong perusahaan-perusahaan skala raksasa untuk berlomba membangun infrastruktur digital dengan strategi yang beragam.
PT Telkom Indonesia Tbk (TLKM), PT Indosat Ooredoo Hutchison Tbk (ISAT), PT Dian Swastatika Sentosa Tbk (DSSA), hingga PT DCI Indonesia Tbk (DCII) menjadi pemain utama yang berada di garis depan. BRI Danareksa Sekuritas dalam riset berjudul Mapping Indonesia’s Data Center Race: Early-Stage Growth with a Deep Pipeline menyatakan bahwa pasar pusat data domestik masih berada pada fase awal pertumbuhan.
“Mengingat pasar masih berada pada tahap awal, kepastian pasokan daya dan skala operasi akan menjadi penentu bagi perusahaan yang akan unggul,” tulis tim analis BRI Danareksa Sekuritas dalam risetnya, dikutip Senin (24/8).
Peta persaingan menunjukkan perbedaan posisi yang signifikan di antara para emiten. DCII saat ini memegang kendali sebagai pemain pure-play dengan skala operasional terbesar, yakni 128 megawatt (MW). Fasilitas mereka tersebar di Cibitung, Karawang, Jakarta, hingga Surabaya. Proyek jangka panjang DCII di Bintan bahkan diproyeksikan mampu mencapai kapasitas di atas 1.000 MW, yang didukung oleh fasilitas pinjaman sebesar Rp 17 triliun dari Bank Central Asia.
Berbeda dengan DCII, Telkom melalui unit bisnis NeutraDC memilih untuk mengoptimalkan aset yang terintegrasi dengan ekosistem telekomunikasi. NeutraDC saat ini mengoperasikan kapasitas 90,4 MW dengan target mencapai 300 MW pada
2030. Strategi Telkom juga melibatkan divestasi saham sebesar 70% di NeutraDC guna menarik mitra operator global yang diharapkan mampu memperkuat layanan bagi segmen hyperscaler.
Di sisi lain, Indosat mengambil langkah lebih progresif dengan mengombinasikan infrastruktur pusat data melalui BDx Indonesia dan teknologi kecerdasan buatan (AI) lewat Zankore. Proyek AI Factory yang direncanakan Zankore berpotensi mencapai kapasitas 1 GW dalam tiga tahun ke depan. Riset BRI Danareksa Sekuritas memprediksi bahwa partisipasi Indosat dalam bisnis AI ini dapat memberikan nilai tambahan hingga Rp 28,7 triliun bagi perusahaan.
Sementara itu, DSSA mulai beralih dari sekadar penyedia edge data center ke segmen hyperscale melalui kemitraan dengan LG. Fasilitas SMX01 yang sedang dibangun dirancang khusus untuk memenuhi beban kerja AI dengan dukungan teknologi pendingin cair (liquid cooling).
Pertumbuhan ini didorong oleh dominasi Jakarta yang hingga kini masih menguasai 55% kapasitas terpasang nasional. Meskipun Jakarta menjadi pusat permintaan domestik, Batam mulai mencuat sebagai hub strategis regional. Kedekatan geografis dengan Singapura menjadikan Batam destinasi utama bagi proyek hyperscale yang berorientasi pada kebutuhan komputasi AI global.
“Kami memandang perusahaan-perusahaan ini masih berada pada tahap awal siklus pertumbuhan pusat data mereka, dengan rencana penambahan kapasitas yang substansial yang memberikan ruang luas untuk ekspansi di masa depan,” tambah tim analis BRI Danareksa Sekuritas.
Ke depan, efisiensi operasional dan kemampuan dalam menjaring klien akan menentukan keberhasilan emiten dalam mengonversi investasi jumbo menjadi pendapatan berkelanjutan. Kompetisi ini dipastikan akan terus memanas seiring dengan meningkatnya standar kebutuhan infrastruktur digital di Asia Tenggara.





