
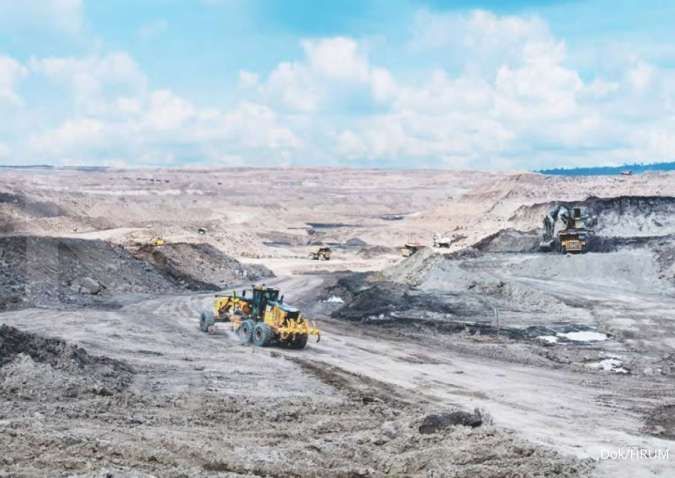
Jakarta – PT Harum Energy Tbk (HRUM) diproyeksikan mampu mempertahankan tren pertumbuhan kinerja keuangan yang positif hingga penghujung tahun 2026.
Optimisme ini berakar pada dominasi segmen nikel yang kini menjadi pilar utama dalam struktur pendapatan perusahaan.
Berdasarkan data resmi perusahaan, HRUM mencatatkan pendapatan sebesar US$ 1,08 miliar pada semester I-2026.
Angka tersebut menunjukkan lonjakan signifikan sebesar 67% secara tahunan atau year on year (yoy).
Sejalan dengan pendapatan, laba bersih perusahaan juga mencatat pertumbuhan impresif sebesar 237% yoy menjadi US$ 129,3 juta.
Peningkatan performa keuangan ini didorong oleh EBITDA yang melesat 140% yoy menjadi US$ 264,5 juta pada periode yang sama.

Manajemen HRUM menjelaskan bahwa kenaikan pendapatan dipicu oleh volume penjualan nikel yang meningkat drastis.
Kondisi ini didukung oleh dimulainya penjualan komersial Mixed Hydroxide Precipitate (MHP) dengan harga jual rata-rata yang stabil.
Volume penjualan nikel perusahaan tercatat naik 69% yoy menjadi 56.371 ton sepanjang semester I-2026.
Sementara itu, rata-rata harga jual atau Average Selling Price (ASP) produk nikel turut tumbuh 32% yoy menjadi US$ 15.958 per ton.
Pencapaian ini mencerminkan keberhasilan peningkatan kapasitas produksi anak usaha, yakni PT Blue Sparking Energy (BSE).
Kontribusi segmen nikel terhadap total pendapatan perusahaan mencapai 97% sepanjang semester I-2026.
“Nikel terus mengimbangi penurunan kontribusi dari batubara sekaligus memperkuat transformasi perusahaan,” ungkap manajemen HRUM, sebagaimana dikutip pada Selasa (25/8/2026).
Di sisi lain, volume penjualan batubara HRUM sempat mengalami tekanan dengan penurunan sebesar 92% yoy menjadi 0,8 juta ton.
Penurunan ini disebabkan oleh kendala administratif terkait persetujuan Rencana Kerja dan Anggaran Biaya (RKAB) di awal tahun.
Perusahaan kini mematok target produksi batubara sebesar 3 juta ton yang diharapkan dapat tercapai pada semester II-2026.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai posisi HRUM saat ini telah bergeser dari sekadar produsen batubara.
Perusahaan kini dipandang sebagai emiten pertambangan dan pengolahan nikel terintegrasi yang solid.
“Sentimen positif lainnya adalah semakin terintegrasinya rantai nilai nikel HRUM sehingga perusahaan dapat memperoleh nilai tambah lebih besar dari aktivitas hilirisasi,” ujar Nafan, Senin (24/8/2026).
Nafan memprediksi prospek kinerja HRUM tetap positif di sisa tahun 2026 dengan segmen nikel sebagai motor penggerak utama.
Peningkatan kapasitas produksi di BSE dan kontribusi MHP diyakini akan menjaga margin perusahaan.
Meskipun demikian, perusahaan tetap dihadapkan pada sejumlah tantangan eksternal yang perlu diantisipasi.
Risiko tersebut meliputi volatilitas harga komoditas global, potensi kelebihan pasokan nikel, serta biaya operasional proyek smelter.
Selain itu, kebutuhan belanja modal yang tinggi dan dinamika regulasi di sektor pertambangan tetap menjadi faktor yang patut diperhatikan.
Untuk memitigasi risiko, HRUM disarankan untuk terus memperkuat efisiensi operasional dan disiplin biaya.
Integrasi vertikal dari penambangan bijih hingga pemurnian menjadi kunci untuk menjaga stabilitas margin di tengah fluktuasi harga.
Strategi selektif dalam mengelola aset batubara juga diperlukan agar tetap mampu menghasilkan arus kas yang stabil.
“Alhasil, HRUM dapat menjaga keseimbangan antara pertumbuhan bisnis nikel dan kemampuan menghasilkan arus kas dari batubara,” jelas Nafan.
Terkait prospek saham, Nafan memberikan rekomendasi add untuk HRUM dengan target harga di level Rp 970 per lembar saham.





