

Jakarta – Sektor properti di Bursa Efek Indonesia (BEI) menghadapi tekanan berat sepanjang tahun 2026, ditandai dengan penurunan indeks IDX Properties and Real Estate sebesar 29,65% secara year to date (YTD). Capaian negatif ini melampaui koreksi Indeks Harga Saham Gabungan (IHSG) yang tercatat berada di level 24,62% pada periode yang sama.
Kondisi pasar saham yang sedang dalam fase risk-off dan de-rating menjadi faktor utama pelemahan emiten properti. Selain itu, kebijakan moneter Bank Indonesia (BI) yang mempertahankan suku bunga acuan di angka 5,75% turut memperburuk sentimen investor.
Investment Analyst Infovesta Kapital Advisori, Ester Mulyani, menjelaskan bahwa meskipun suku bunga saat ini tidak mengalami kenaikan, level tersebut masih 100 basis poin lebih tinggi dibandingkan awal tahun. “Jadi walaupun keputusan Agustus adalah menahan suku bunga, level suku bunganya tetap 100 basis poin (bps) lebih tinggi dibandingkan awal tahun,” ujarnya, Minggu (30/8/2026).
Tekanan lebih dalam dirasakan oleh saham-saham berkapitalisasi besar dan high-beta, terutama PT Pantai Indah Kapuk Dua Tbk (PANI) dan PT Bangun Kosambi Sukses Tbk (CBDK). Saham PANI tercatat anjlok lebih dari 50% hingga akhir Agustus, sementara CBDK terkoreksi sebesar 56,57% secara YTD. Menurut Ester, penurunan tersebut merupakan bagian dari normalisasi valuasi setelah saham-saham tersebut sempat diperdagangkan dengan premi yang sangat tinggi. “Ini mengingat sebelumnya saham-saham tersebut diperdagangkan dengan premium yang cukup tinggi terhadap sektor,” paparnya.

Di sisi lain, analis Maybank Sekuritas Indonesia, Kevin Halim, menyoroti bahwa permintaan properti yang belum pulih secara maksimal turut menekan kinerja pendapatan prapenjualan atau marketing sales para pengembang. Ia menambahkan bahwa ketidakpastian ekonomi global masih menjadi beban utama. “Ditambah lagi, permintaan terhadap properti juga belum pulih, sehingga menekan kinerja pendapatan prapenjualan dari developer,” ungkapnya, Jumat (28/8/2026).
Meski demikian, prospek kinerja emiten properti pada semester II 2026 diprediksi lebih baik, didukung oleh insentif Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) 100% serta kebijakan loan to value (LTV) dan financing to value (FTV) hingga 100%. Ester menilai insentif tersebut sangat membantu daya beli masyarakat terhadap produk ready stock.
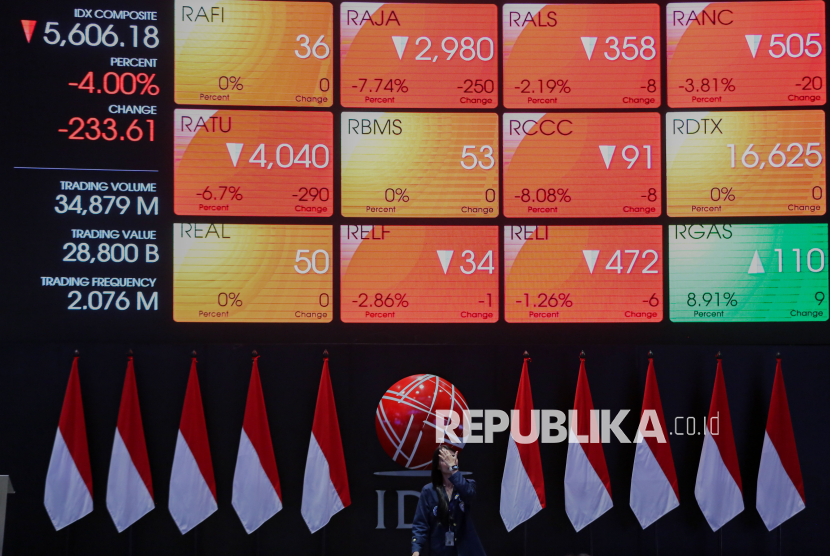
Emiten dengan pendapatan berulang (recurring income) seperti PT Pakuwon Jati Tbk (PWON) dinilai lebih defensif karena memiliki ketergantungan lebih rendah terhadap siklus penjualan rumah tinggal. “Recurring revenue semester I tumbuh sekitar 7% menjadi Rp2,89 triliun, sehingga sensitivitas PWON terhadap siklus penjualan rumah relatif lebih rendah dibandingkan pure residential developer,” jelasnya.
Hingga saat ini, pasar masih menantikan kepastian mengenai arah kebijakan suku bunga ke depan sebagai katalis utama. Kevin menyarankan investor untuk mencermati saham-saham seperti BSDE, CTRA, PWON, dan SMRA dengan target harga yang telah disesuaikan berdasarkan kondisi pasar saat ini.





