
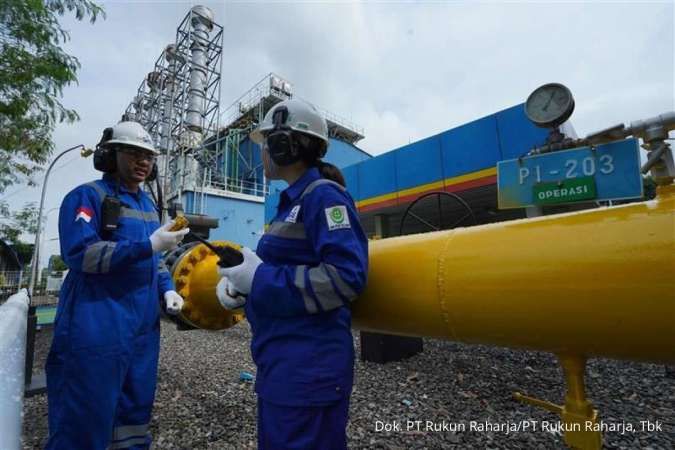
Jakarta – Prospek fundamental PT Rukun Raharja Tbk (RAJA) dan entitas anaknya, PT Raharja Energi Cepu Tbk (RATU), diproyeksikan tetap berada dalam tren positif hingga tahun 2027.
Momentum pertumbuhan kedua perusahaan tersebut didorong oleh serangkaian proyek strategis serta ekspansi bisnis yang masif.
Namun, realisasi kontribusi dari berbagai proyek baru tersebut diperkirakan akan masuk ke dalam laporan keuangan secara bertahap.
Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, menyatakan bahwa kinerja RAJA hingga penutupan tahun 2026 masih akan ditopang oleh operasional bisnis eksisting.

Sektor-sektor penyokong utama tersebut meliputi kompresor gas Sengkang, investasi di Cepu, serta kontribusi dari Grup Hafar.
Memasuki tahun 2027, ruang pertumbuhan RAJA dinilai semakin terbuka lebar melalui proyek floating LNG dan rencana akuisisi perusahaan pelayaran.
Selain itu, pembangunan pipa bahan bakar minyak (BBM) di Kalimantan Timur menjadi agenda strategis yang akan mulai berjalan pada kuartal III 2026.
“Pertumbuhan masih berpeluang lanjut, tapi akan cukup bergantung pada progress proyek dan kemampuan menjaga profitabilitas,” ujar Kevin sebagaimana dikutip dari analisis yang dirilis pada Sabtu (12/9/2026).
Pihaknya mencatat bahwa RAJA saat ini telah menguasai 5% saham pada perusahaan floating LNG.
Sementara itu, rencana akuisisi perusahaan pelayaran yang memiliki aset LNG Carrier dan VLGC saat ini masih dalam tahap finalisasi.
Meski memiliki prospek cerah, investor diminta tetap mewaspadai sejumlah risiko yang mengiringi langkah ekspansi perusahaan.
Risiko tersebut mencakup volatilitas harga minyak dan gas, potensi keterlambatan proyek, serta tantangan dalam menjaga struktur permodalan.
Peningkatan utang berbunga akibat kebutuhan pendanaan proyek juga menjadi catatan penting bagi kemampuan arus kas perseroan.
Secara teknikal, Kevin merekomendasikan sikap wait and see terhadap saham RAJA.
Ia memprediksi adanya potensi koreksi harga menuju area support di kisaran Rp785 hingga Rp800 per lembar saham.
“Jika harga mampu bertahan kuat di area tersebut, baru peluang rebound akan terlihat lebih menarik,” tambahnya.
Di sisi lain, prospek PT Raharja Energi Cepu Tbk (RATU) juga dinilai cukup menjanjikan setelah akuisisi strategis di Madura Strait.
Meskipun laba semester I 2026 sempat terdongkrak oleh keuntungan satu kali (one-off gain) dari proses akuisisi, kinerja ke depan diprediksi akan lebih stabil.
Pengembangan Blok Kasuri juga berpotensi menjadi katalis tambahan bagi RATU apabila proses pengalihan participating interest berjalan sesuai rencana.
Namun, Kevin mengingatkan bahwa karena RATU hanya memiliki kepemilikan 20%, kontribusi pendapatan tidak masuk sepenuhnya ke dalam laporan konsolidasi.
Manfaat ekonomi bagi RATU nantinya akan lebih banyak tercermin melalui bagian laba serta distribusi dari entitas asosiasi.
Terkait pergerakan saham RATU, analis tersebut melihat peluang koreksi menuju level support Rp4.450.
Apabila level tersebut mampu dipertahankan, saham RATU berpotensi mengalami rebound dengan target jangka pendek di kisaran Rp4.860 hingga Rp5.000 per saham.





